
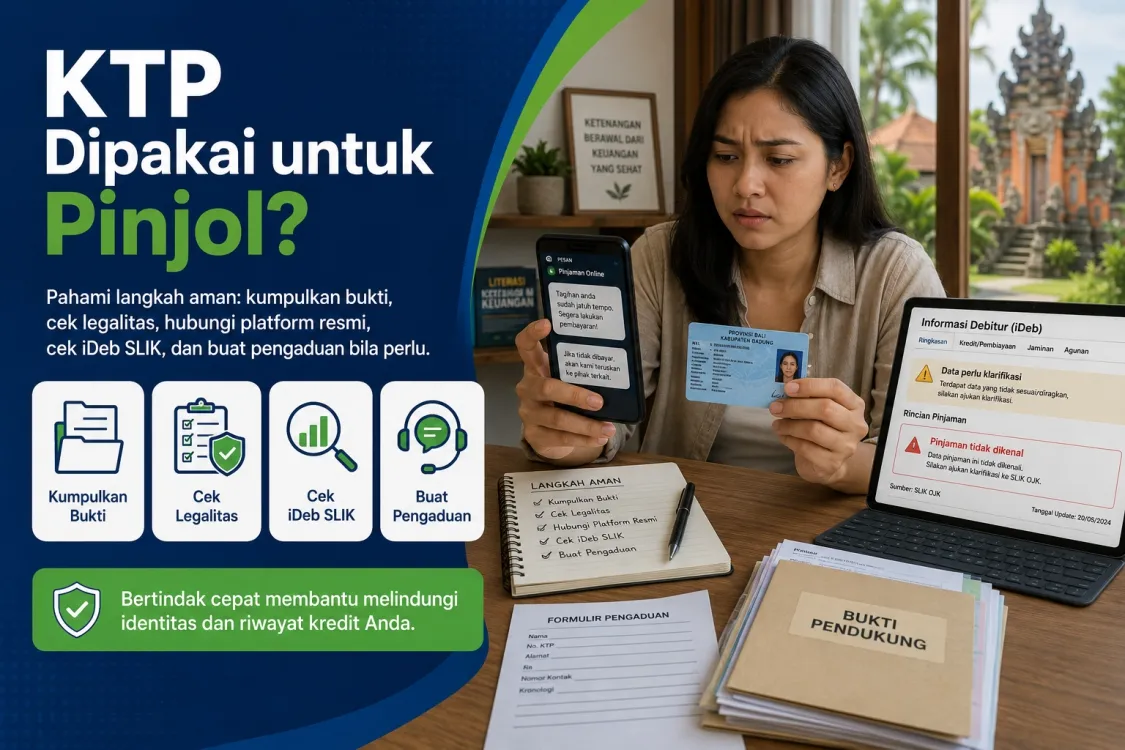
Tiba-tiba ditagih pinjol padahal tidak pernah mengajukan pinjaman?
Situasi seperti ini bisa membuat panik. Apalagi jika penagih menyebut nama lengkap, nomor KTP, alamat, atau kontak keluarga. Banyak orang akhirnya bingung: apakah harus langsung membayar, melapor ke mana, atau mengabaikan saja?
Hal pertama yang perlu dipahami: jangan langsung mengakui pinjaman yang tidak Anda ajukan. Jika Anda benar-benar tidak pernah mengajukan pinjaman tersebut, langkah yang lebih aman adalah mengumpulkan bukti, meminta klarifikasi resmi, dan melaporkan melalui jalur yang tepat.
Penyalahgunaan KTP untuk pinjol bukan sekadar masalah utang. Ini bisa berkaitan dengan data pribadi, dugaan penipuan, penyalahgunaan identitas, dan dalam beberapa kasus dapat memengaruhi riwayat kredit atau SLIK OJK jika pinjaman berasal dari penyelenggara legal yang menjadi pelapor.
Mengapa KTP Bisa Disalahgunakan untuk Pinjol?
KTP sering menjadi dokumen utama dalam proses verifikasi identitas. Di banyak layanan keuangan digital, calon pengguna diminta mengunggah foto KTP, foto diri, nomor HP, email, dan data pribadi lain.
Masalahnya, data tersebut bisa bocor atau disalahgunakan jika:
- foto KTP pernah dikirim ke pihak yang tidak terpercaya;
- data pribadi pernah diunggah ke aplikasi ilegal;
- HP pernah dipinjam atau diakses orang lain;
- akun email atau nomor HP tidak aman;
- data digunakan oleh orang dekat tanpa izin;
- pernah mengisi formulir online yang tidak jelas;
- pernah memberikan OTP, PIN, atau kode verifikasi kepada orang lain;
- data pribadi beredar akibat kebocoran data.
Dalam kasus tertentu, penyalahgunaan bisa dilakukan oleh orang yang dikenal. Misalnya, teman, pasangan, keluarga, rekan kerja, atau pihak yang pernah membantu mengurus dokumen.
Karena itu, saat menghadapi tagihan pinjol yang tidak dikenal, jangan hanya fokus pada “siapa penagihnya”, tetapi telusuri juga dari mana data pribadi Anda bisa digunakan.
Jangan Langsung Membayar Pinjaman yang Tidak Dikenali
Jika Anda ditagih atas pinjaman yang tidak pernah diajukan, jangan langsung membayar hanya karena takut.
Membayar tanpa klarifikasi bisa menimbulkan masalah baru. Pembayaran dapat dianggap sebagai pengakuan bahwa Anda mengetahui atau menerima pinjaman tersebut. Selain itu, jika tagihan berasal dari pihak ilegal atau penipu, pembayaran bisa membuat Anda terus ditekan.
Langkah yang lebih aman adalah:
- minta identitas perusahaan;
- minta nomor kontrak atau nomor pinjaman;
- minta tanggal pengajuan pinjaman;
- minta bukti pencairan dana;
- minta rekening tujuan pencairan;
- minta bukti persetujuan pinjaman;
- minta salinan perjanjian atau dokumen elektronik;
- simpan semua bukti penagihan.
Jika penagih menolak memberi informasi dasar dan hanya menekan agar Anda membayar, Anda perlu lebih waspada.
Langkah Pertama: Kumpulkan Semua Bukti
Sebelum menghubungi pihak mana pun, kumpulkan bukti sebanyak mungkin.
Bukti yang perlu disimpan antara lain:
- tangkapan layar pesan WhatsApp atau SMS;
- rekaman panggilan jika memungkinkan dan sesuai hukum yang berlaku;
- nomor telepon penagih;
- nama aplikasi atau perusahaan yang disebut;
- nomor rekening tujuan pembayaran jika diberikan;
- email tagihan;
- bukti ancaman atau intimidasi;
- bukti penyebaran data ke kontak lain;
- nama kontak keluarga atau teman yang ikut dihubungi;
- tanggal dan jam kejadian;
- hasil cek iDeb SLIK jika ada data pinjaman yang muncul;
- bukti bahwa Anda tidak pernah menerima dana, misalnya mutasi rekening.
Jangan menghapus pesan meskipun isinya membuat tidak nyaman. Bukti tersebut bisa membantu saat membuat pengaduan, meminta klarifikasi, atau membuat laporan resmi.
Cek Apakah Pinjol Tersebut Legal atau Ilegal
Langkah berikutnya adalah mengecek apakah nama pinjol tersebut termasuk penyelenggara resmi yang berizin OJK atau tidak.
Jika pinjol tersebut legal, Anda dapat menghubungi kanal resmi perusahaan dan meminta pemeriksaan atas dugaan penyalahgunaan identitas. Jika pinjol tersebut ilegal, pendekatannya berbeda karena pinjol ilegal tidak berada dalam mekanisme layanan resmi yang sama seperti penyelenggara berizin.
Cara aman mengecek:
- cek daftar penyelenggara LPBBTI atau pinjaman daring berizin melalui situs resmi OJK;
- hubungi Kontak OJK 157 jika ragu;
- jangan hanya percaya logo OJK di aplikasi atau iklan;
- periksa nama perusahaan, bukan hanya nama aplikasi;
- hindari mengunduh aplikasi dari tautan yang dikirim penagih.
Banyak pinjol ilegal memakai nama yang mirip dengan layanan resmi. Karena itu, pastikan nama badan hukum dan izin usahanya jelas.
Jika Pinjolnya Legal, Hubungi Kanal Resmi Perusahaan
Jika nama pinjol tersebut terdaftar atau berizin, hubungi kanal resmi perusahaan. Jangan menggunakan nomor yang diberikan oleh penagih jika Anda belum yakin nomor tersebut benar.
Cari kontak resmi melalui:
- website resmi perusahaan;
- aplikasi resmi;
- email layanan pelanggan;
- call center resmi;
- kantor atau alamat resmi jika tersedia;
- daftar atau direktori resmi OJK.
Saat menghubungi perusahaan, sampaikan bahwa Anda tidak pernah mengajukan pinjaman dan meminta pemeriksaan atas dugaan penyalahgunaan identitas.
Contoh kalimat:
“Saya menerima penagihan atas pinjaman dengan nomor [nomor pinjaman jika ada]. Saya menyatakan tidak pernah mengajukan pinjaman tersebut dan tidak pernah memberikan persetujuan atas fasilitas tersebut. Mohon dilakukan pemeriksaan atas dugaan penyalahgunaan identitas dan mohon diberikan informasi dasar mengenai tanggal pengajuan, nomor kontrak, rekening pencairan, serta dokumen persetujuan yang digunakan.”
Minta agar proses penagihan dihentikan sementara selama pemeriksaan berlangsung. Jika mereka memberikan nomor tiket pengaduan, simpan baik-baik.
Minta Informasi Dasar Pinjaman
Dalam kasus penyalahgunaan KTP, informasi paling penting adalah dasar pencatatan pinjaman tersebut atas nama Anda.
Mintalah informasi berikut:
- tanggal pengajuan pinjaman;
- nomor kontrak atau nomor fasilitas;
- jumlah pinjaman;
- tanggal pencairan;
- rekening tujuan pencairan;
- nomor HP atau email yang digunakan saat pengajuan;
- bukti persetujuan elektronik;
- data perangkat atau metode verifikasi jika tersedia;
- salinan perjanjian pinjaman;
- status pembayaran;
- alasan data Anda digunakan.
Jika rekening pencairan bukan rekening Anda, ini bisa menjadi bukti penting. Jika nomor HP atau email yang digunakan bukan milik Anda, catat juga sebagai bahan klarifikasi.
Jika Pinjaman Muncul di SLIK OJK
Untuk pinjol legal yang menjadi pelapor SLIK, data pinjaman dapat berkaitan dengan informasi debitur. Karena itu, jika Anda curiga KTP disalahgunakan, sebaiknya cek iDeb SLIK.
Melalui iDeb, Anda dapat melihat apakah ada fasilitas pinjaman yang tercatat atas nama Anda.
Jika ada pinjaman yang tidak dikenali, catat:
- nama lembaga pelapor;
- jenis fasilitas;
- nomor fasilitas jika ada;
- tanggal pembukaan;
- plafon atau jumlah pinjaman;
- baki debet;
- kualitas kredit;
- status fasilitas.
Setelah itu, hubungi lembaga pelapor dan minta pemeriksaan. Jelaskan bahwa fasilitas tersebut tidak pernah Anda ajukan dan lampirkan bukti pendukung.
Jika data terbukti salah atau terjadi penyalahgunaan identitas, mintalah agar data diperbaiki sesuai prosedur.
Baca juga: Utang Lunas, Kenapa SLIK OJK Masih Bermasalah
Jika Pinjolnya Ilegal
Jika pinjol yang menagih ternyata tidak berizin atau mencurigakan, jangan mengikuti instruksi sembarangan.
Pinjol ilegal biasanya menggunakan tekanan psikologis, ancaman, penyebaran data, bunga tidak wajar, dan nomor kontak yang berganti-ganti. Mereka juga bisa memakai nama aplikasi yang berubah atau meniru layanan resmi.
Langkah yang dapat dilakukan:
- jangan membayar sebelum ada kejelasan;
- jangan klik tautan yang dikirim penagih;
- jangan instal aplikasi tambahan;
- jangan kirim ulang foto KTP atau selfie;
- jangan berikan OTP, PIN, password, atau akses rekening;
- blokir nomor yang mengancam setelah bukti disimpan;
- laporkan indikasi pinjol ilegal melalui kanal resmi Satgas PASTI atau OJK;
- jika ada ancaman, pemerasan, atau penyebaran data, pertimbangkan laporan ke kepolisian.
Jika penagih menyebarkan data pribadi ke keluarga, teman, atau rekan kerja, simpan bukti penyebaran tersebut. Ini penting karena masalahnya tidak lagi sekadar tagihan, tetapi juga dugaan penyalahgunaan dan penyebaran data pribadi.
Laporkan Melalui Kanal Resmi OJK atau Satgas PASTI
Untuk kasus yang berkaitan dengan lembaga jasa keuangan, pinjaman daring legal, atau indikasi aktivitas keuangan ilegal, gunakan kanal resmi.
Anda dapat menyiapkan dokumen berikut sebelum melapor:
- KTP;
- kronologi singkat;
- bukti tagihan;
- bukti ancaman;
- nama aplikasi atau perusahaan;
- nomor telepon penagih;
- nomor rekening tujuan pembayaran;
- hasil pengecekan legalitas jika ada;
- hasil iDeb SLIK jika pinjaman muncul;
- bukti komunikasi dengan perusahaan;
- bukti bahwa Anda tidak pernah menerima dana.
Tulis kronologi secara ringkas dan berurutan. Jangan hanya menulis “saya ditipu pinjol”. Jelaskan kapan tagihan pertama diterima, siapa yang menghubungi, nama aplikasi yang disebut, dan apa yang diminta.
Pertimbangkan Laporan ke Kepolisian
Jika ada dugaan kuat bahwa identitas Anda disalahgunakan, laporan ke kepolisian bisa dipertimbangkan, terutama jika terjadi:
- pinjaman dibuat tanpa persetujuan;
- data KTP digunakan oleh orang lain;
- ada pemalsuan identitas;
- ada ancaman atau pemerasan;
- ada penyebaran data pribadi;
- ada pencemaran nama baik;
- ada kerugian finansial;
- ada penggunaan rekening atau nomor HP yang tidak Anda kenali.
Laporan polisi dapat menjadi dokumen penting saat meminta klarifikasi ke platform, mengajukan pengaduan, atau meminta koreksi data.
Sebelum membuat laporan, siapkan bukti selengkap mungkin. Semakin rapi kronologi dan bukti, semakin mudah pihak berwenang memahami kasusnya.
Amankan Data Pribadi Setelah Kejadian
Setelah mengalami dugaan penyalahgunaan KTP, jangan hanya fokus pada satu pinjaman. Amankan juga data pribadi Anda agar tidak digunakan lagi.
Langkah yang bisa dilakukan:
1. Ganti password email dan akun penting
Gunakan password baru yang kuat. Jangan memakai tanggal lahir, nama anak, nomor HP, atau kombinasi yang mudah ditebak.
2. Aktifkan verifikasi dua langkah
Aktifkan keamanan tambahan pada email, WhatsApp, media sosial, mobile banking, dan akun penting lain.
3. Cek aplikasi yang punya izin akses
Periksa aplikasi di HP yang memiliki akses ke kontak, kamera, lokasi, SMS, dan penyimpanan. Cabut izin aplikasi yang tidak diperlukan.
4. Jangan sembarang mengirim foto KTP
Untuk keperluan tertentu, kadang KTP memang diperlukan. Namun, pastikan hanya diberikan kepada pihak yang jelas dan melalui kanal resmi.
Jika perlu, beri watermark pada salinan KTP, misalnya “Untuk pengajuan [nama layanan] tanggal [tanggal]”. Hindari mengirim KTP polos ke pihak yang tidak dikenal.
5. Cek rekening dan mutasi
Periksa apakah ada dana masuk yang tidak Anda kenali. Jika ada pencairan pinjaman ke rekening Anda tanpa persetujuan, jangan langsung digunakan. Catat dan konsultasikan ke pihak terkait.
6. Cek iDeb SLIK secara berkala
Jika pernah menjadi korban penyalahgunaan identitas, cek iDeb secara berkala untuk memastikan tidak ada pinjaman lain yang muncul.
Contoh Kronologi Pengaduan
Berikut contoh kronologi sederhana yang bisa disesuaikan:
Nama: [Nama Lengkap]
NIK: [Nomor KTP]
Nomor HP: [Nomor Aktif]
Alamat Email: [Email Aktif]
Kronologi:
Pada tanggal [tanggal], saya menerima pesan/telepon dari nomor [nomor] yang menagih pinjaman dari aplikasi/perusahaan [nama aplikasi/perusahaan]. Saya tidak pernah mengajukan pinjaman tersebut dan tidak pernah memberikan persetujuan penggunaan data pribadi saya untuk pinjaman tersebut.
Penagih menyebutkan nomor pinjaman [nomor jika ada] dengan jumlah tagihan [jumlah]. Saya juga menerima [ancaman/penyebaran data/penagihan ke kontak lain jika ada].
Saya telah menghubungi [nama perusahaan jika sudah] pada tanggal [tanggal] melalui [kanal resmi] dan meminta pemeriksaan atas dugaan penyalahgunaan identitas. Namun sampai saat ini [belum ada jawaban/data belum jelas/tagihan masih berlanjut].
Sebagai bukti, saya lampirkan:
- tangkapan layar tagihan;
- nomor telepon penagih;
- bukti ancaman;
- hasil iDeb SLIK jika ada;
- bukti komunikasi dengan perusahaan;
- dokumen pendukung lain.
Saya memohon agar dilakukan pemeriksaan atas dugaan penyalahgunaan identitas dan agar penagihan terhadap pinjaman yang tidak saya ajukan dihentikan selama proses pemeriksaan berlangsung.
Kesalahan yang Harus Dihindari
Saat panik, banyak orang melakukan langkah yang justru berisiko. Hindari beberapa hal berikut.
1. Membayar tanpa meminta bukti
Jangan membayar hanya karena takut. Minta bukti pengajuan, kontrak, pencairan, dan dasar penagihan.
2. Mengirim ulang KTP ke penagih
Jika penagih meminta foto KTP, selfie, atau data tambahan, jangan langsung diberikan. Data Anda bisa disalahgunakan lagi.
3. Memberikan OTP atau password
OTP, PIN, dan password tidak boleh diberikan kepada siapa pun. Pihak resmi tidak seharusnya meminta kode rahasia Anda.
4. Menghapus semua bukti
Jangan menghapus chat, SMS, email, atau riwayat panggilan sebelum membuat salinan bukti.
5. Mengabaikan pinjaman yang muncul di SLIK
Jika pinjaman tidak dikenal muncul di iDeb SLIK, jangan dibiarkan. Segera minta klarifikasi ke lembaga pelapor.
6. Memakai jasa “hapus pinjol” atau “bersihkan SLIK”
Hindari pihak yang menjanjikan penghapusan data secara instan. Jalur yang aman adalah klarifikasi, koreksi data, pengaduan resmi, dan laporan hukum jika diperlukan.
Apakah Data Pinjaman Bisa Dihapus?
Data pribadi dan data pinjaman tidak bisa dihapus sembarangan hanya karena diminta. Ada aturan, masa retensi, kepentingan hukum, dan kewajiban pelaporan yang perlu diperhatikan.
Namun, jika data diproses secara tidak sah atau terjadi kesalahan, Anda dapat meminta pemeriksaan, koreksi, pembatasan pemrosesan, atau penghapusan sesuai ketentuan yang berlaku.
Dalam konteks SLIK, yang perlu dikejar bukan sekadar “hapus data”, tetapi memastikan bahwa data yang tercatat benar. Jika Anda tidak pernah mengajukan pinjaman, maka fokusnya adalah membuktikan bahwa pencatatan tersebut tidak sesuai dan meminta perbaikan melalui jalur resmi.
Kesimpulan
Jika KTP disalahgunakan untuk pinjol, jangan langsung panik dan jangan langsung membayar pinjaman yang tidak dikenal. Kumpulkan bukti, cek legalitas pinjol, hubungi kanal resmi perusahaan, minta informasi dasar pinjaman, dan cek iDeb SLIK jika diperlukan.
Jika pinjol legal dan data Anda digunakan tanpa izin, ajukan sanggahan resmi kepada perusahaan dan minta pemeriksaan. Jika pinjol ilegal, laporkan melalui kanal resmi Satgas PASTI atau OJK. Jika ada dugaan pemalsuan identitas, ancaman, pemerasan, atau penyebaran data pribadi, pertimbangkan membuat laporan ke kepolisian.
Yang terpenting, jangan memberikan data pribadi tambahan kepada pihak yang tidak jelas. Amankan akun, simpan bukti, dan gunakan jalur resmi agar masalah bisa ditangani dengan lebih rapi.
Referensi
- Otoritas Jasa Keuangan (OJK). “Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI).” Diakses pada 5 Juni 2026.
- Otoritas Jasa Keuangan (OJK). “Direktori Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI).” Diakses pada 5 Juni 2026.
- Otoritas Jasa Keuangan (OJK). “Satgas PASTI Hentikan 953 Entitas Pinjol Ilegal dan Penawaran Investasi Ilegal.” Diakses pada 5 Juni 2026.
- Otoritas Jasa Keuangan (OJK). “Layanan Pengaduan Konsumen di Sektor Jasa Keuangan.” Diakses pada 5 Juni 2026.
- Otoritas Jasa Keuangan (OJK). “Sistem Layanan Informasi Keuangan (SLIK).” Diakses pada 5 Juni 2026.
- Otoritas Jasa Keuangan (OJK). “Siaran Pers: Sektor Jasa Keuangan Terjaga Stabil di Tengah Ketidakpastian Geopolitik Global.” Diakses pada 5 Juni 2026.
- Kementerian Komunikasi dan Digital Republik Indonesia. “Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi.” Diakses pada 5 Juni 2026.
- Otoritas Jasa Keuangan (OJK). “Infografis OJK Bersama Kementerian atau Lembaga Terkait Berkomitmen Berantas Pinjol Ilegal.” Diakses pada 5 Juni 2026.