
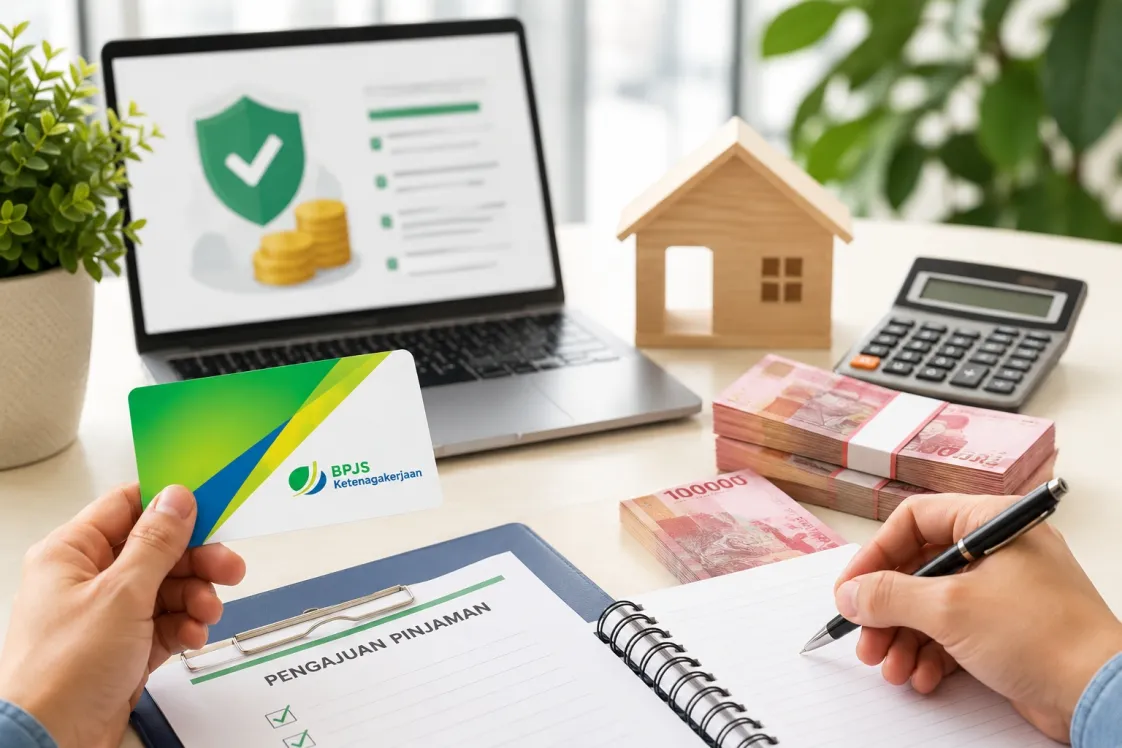
Pinjaman jaminan BPJS Ketenagakerjaan adalah istilah yang sering digunakan masyarakat untuk menyebut pinjaman bagi karyawan yang memiliki saldo Jaminan Hari Tua atau JHT. Banyak orang juga masih menyebutnya sebagai pinjaman jaminan Jamsostek, karena BPJS Ketenagakerjaan sebelumnya lebih dikenal dengan nama Jamsostek.
Dalam pengajuan pinjaman, saldo BPJS Ketenagakerjaan biasanya digunakan sebagai salah satu bahan pertimbangan. Saldo ini bisa menunjukkan bahwa calon peminjam memiliki riwayat kerja, pernah atau masih terdaftar sebagai peserta BPJS Ketenagakerjaan, dan memiliki data pekerjaan yang bisa diverifikasi.
Namun, penting dipahami bahwa saldo BPJS Ketenagakerjaan bukan berarti pinjaman pasti disetujui. Pihak koperasi tetap akan melihat data lain, seperti status pekerjaan, penghasilan, kelengkapan dokumen, kemampuan membayar angsuran, dan hasil verifikasi.
Apakah Saldo BPJS Ketenagakerjaan Bisa Menjadi Dasar Pengajuan?
Saldo BPJS Ketenagakerjaan, terutama saldo JHT, sering menjadi salah satu dasar pengecekan awal dalam pengajuan pinjaman untuk karyawan. Karena itu, calon peminjam biasanya diminta menunjukkan saldo JHT melalui aplikasi resmi BPJS Ketenagakerjaan atau bukti lain yang sesuai.
Meski begitu, saldo JHT bukan berarti langsung dicairkan untuk membayar pinjaman. Saldo tersebut tetap mengikuti aturan resmi BPJS Ketenagakerjaan. Dalam proses pinjaman koperasi, saldo biasanya hanya menjadi salah satu acuan untuk menilai kelayakan dan estimasi plafon pinjaman.
Jadi, istilah “pinjaman jaminan BPJS Ketenagakerjaan” sebaiknya dipahami sebagai pinjaman yang mempertimbangkan saldo BPJS Ketenagakerjaan, bukan pinjaman yang otomatis cair hanya karena peserta memiliki saldo JHT.
Pilihan Pinjaman BPJS Ketenagakerjaan untuk Karyawan
Ada beberapa koperasi yang dikenal melayani pinjaman untuk karyawan dengan pertimbangan data pekerjaan, payroll, dan BPJS Ketenagakerjaan. Dua nama yang sering dicari adalah Koperasi Mapan dan Koperasi Makmur Mandiri.
KTA Koperasi Mapan
Koperasi Mapan memiliki produk Kredit Tanpa Agunan atau KTA yang ditujukan untuk karyawan swasta peserta BPJS Ketenagakerjaan. Program ini cocok bagi karyawan yang membutuhkan dana tunai tanpa jaminan BPKB kendaraan atau sertifikat properti.
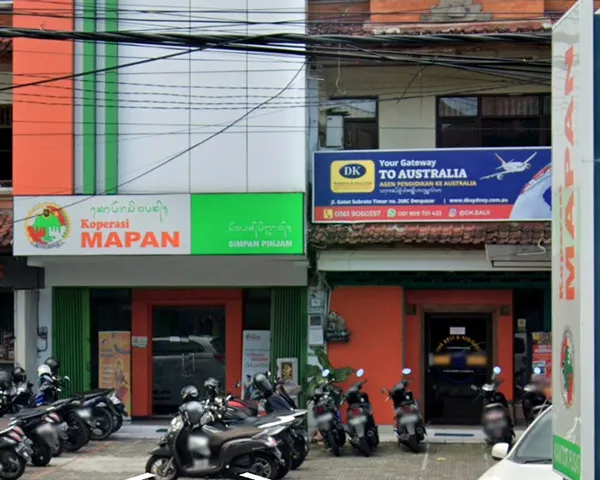
Pada program KTA Koperasi Mapan, calon peminjam umumnya perlu memiliki saldo BPJS Ketenagakerjaan sesuai ketentuan. Plafon pinjaman dapat berbeda untuk setiap orang, tergantung saldo, pekerjaan, penghasilan, kelengkapan dokumen, dan hasil analisis koperasi.
Bagi masyarakat Bali, khususnya yang bekerja di wilayah Denpasar, Badung, Tabanan, Gianyar, dan sekitarnya, KTA Koperasi Mapan bisa menjadi salah satu pilihan yang perlu dipertimbangkan. Namun, calon peminjam tetap perlu membaca seluruh ketentuan dengan teliti sebelum menandatangani perjanjian.
Baca juga: Kredit Tanpa Agunan Koperasi Mapan Bali: Syarat, Plafon, Tenor, dan Cara Pengajuan
Koperasi Makmur Mandiri
Selain Koperasi Mapan, ada juga Koperasi Simpan Pinjam Makmur Mandiri atau KSP Makmur Mandiri. Koperasi ini dikenal memiliki layanan pinjaman untuk karyawan tetap, khususnya bagi pekerja yang menerima gaji melalui payroll bank.
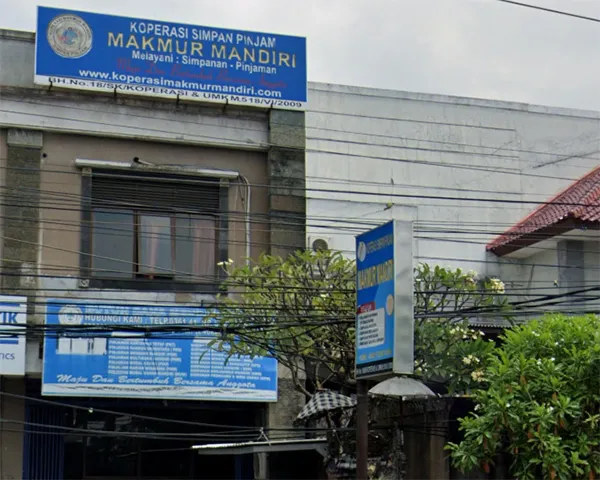
Produk seperti ini biasanya cocok untuk karyawan yang memiliki penghasilan rutin dan data pekerjaan yang jelas. Sistem payroll membantu proses verifikasi karena penghasilan calon peminjam dapat dilihat dari mutasi rekening atau rekening gaji.
Koperasi Makmur Mandiri dapat menjadi pembanding bagi calon peminjam yang ingin mencari pilihan pinjaman karyawan. Namun, sebelum mengajukan, pastikan kembali apakah layanan tersedia di wilayah Anda, apa saja ketentuannya, dan bagaimana mekanisme pembayaran angsurannya.
Siapa yang Cocok Mengajukan Pinjaman Ini?
Pinjaman dengan pertimbangan BPJS Ketenagakerjaan umumnya cocok untuk karyawan yang masih bekerja aktif dan memiliki penghasilan tetap. Jenis pinjaman ini bisa menjadi pilihan bagi orang yang membutuhkan dana, tetapi tidak memiliki agunan berupa kendaraan atau properti.
Pinjaman ini biasanya lebih sesuai untuk calon peminjam yang memiliki pekerjaan jelas, menerima gaji rutin, dan mampu membayar angsuran setiap bulan. Jika penghasilan tidak tetap atau sudah memiliki banyak cicilan, sebaiknya hitung ulang kemampuan keuangan sebelum mengajukan.
Dana pinjaman sebaiknya digunakan untuk kebutuhan yang penting dan terencana, misalnya biaya keluarga, pendidikan, renovasi ringan, kebutuhan mendesak, atau tambahan modal kecil. Hindari mengambil pinjaman hanya untuk kebutuhan konsumtif yang tidak terlalu penting.
Hal Penting Sebelum Mengajukan Pinjaman
Sebelum mengajukan pinjaman, jangan hanya melihat jumlah dana yang bisa cair. Perhatikan juga besar angsuran, tenor, biaya, bunga, dan konsekuensi jika terlambat membayar.
Calon peminjam perlu memastikan bahwa angsuran bulanan masih aman dibandingkan penghasilan. Idealnya, angsuran tidak mengganggu kebutuhan utama seperti makan, transportasi, biaya sekolah, cicilan lain, dan dana darurat.
Sebelum menandatangani perjanjian, baca semua poin dengan teliti. Pastikan jumlah pinjaman, angsuran, tenor, biaya, dan kewajiban peminjam tertulis jelas. Jika ada bagian yang belum dipahami, tanyakan terlebih dahulu kepada petugas.
Jangan memberikan password, PIN, kode OTP, atau akses akun JMO kepada pihak lain. Jika perlu menunjukkan saldo BPJS Ketenagakerjaan, cukup gunakan aplikasi resmi dan tunjukkan informasi yang dibutuhkan saja.
Cara Cek Saldo BPJS Ketenagakerjaan
Saldo BPJS Ketenagakerjaan dapat dicek melalui aplikasi JMO atau layanan resmi BPJS Ketenagakerjaan. Melalui aplikasi JMO, peserta dapat membuka menu Jaminan Hari Tua, lalu memilih menu Cek Saldo.
Jika memiliki lebih dari satu nomor KPJ, pastikan saldo yang ditampilkan adalah saldo yang benar. Informasi saldo ini dapat digunakan untuk pengecekan awal sebelum mengajukan pinjaman.
Gunakan hanya layanan resmi BPJS Ketenagakerjaan agar data pribadi tetap aman. Hindari meminta bantuan pihak yang tidak jelas, terutama jika mereka meminta akses akun pribadi.
Kesimpulan
Pinjaman jaminan BPJS Ketenagakerjaan dapat menjadi pilihan bagi karyawan yang membutuhkan dana tanpa jaminan BPKB atau sertifikat. Saldo JHT dapat menjadi salah satu pertimbangan dalam proses pengajuan, tetapi bukan jaminan bahwa pinjaman pasti disetujui.
Koperasi Mapan dan Koperasi Makmur Mandiri adalah dua nama yang bisa dipelajari oleh calon peminjam yang mencari pinjaman untuk karyawan. Koperasi Mapan dikenal dengan produk KTA untuk karyawan peserta BPJS Ketenagakerjaan, sedangkan Koperasi Makmur Mandiri memiliki layanan pinjaman karyawan tetap dengan sistem payroll bank.
Sebelum mengajukan, pastikan Anda memahami syarat, angsuran, tenor, biaya, dan seluruh isi perjanjian. Gunakan pinjaman secara bijak dan sesuaikan dengan kemampuan membayar setiap bulan.
Catatan: Informasi ini bersifat edukasi. Persetujuan pinjaman, plafon, tenor, dan pencairan tetap mengikuti hasil verifikasi serta ketentuan masing-masing koperasi.ajuan pasti disetujui. Keputusan akhir mengikuti ketentuan dan hasil analisis koperasi.
Referensi
- Koperasi MAPAN. 2026. Kredit KTA. Diakses pada 30 Mei 2026.
- Koperasi MAPAN. 2026. Tentang Kami. Diakses pada 30 Mei 2026.
- BPJS Ketenagakerjaan. 2026. Cara Cek Saldo JHT. Diakses pada 30 Mei 2026.
- Otoritas Jasa Keuangan. Tanpa tahun. Sistem Layanan Informasi Keuangan atau SLIK. Diakses pada 30 Mei 2026.
- Badan Pemeriksa Keuangan Republik Indonesia. 1992. Undang-Undang Nomor 25 Tahun 1992 tentang Perkoperasian. Diakses pada 30 Mei 2026.