
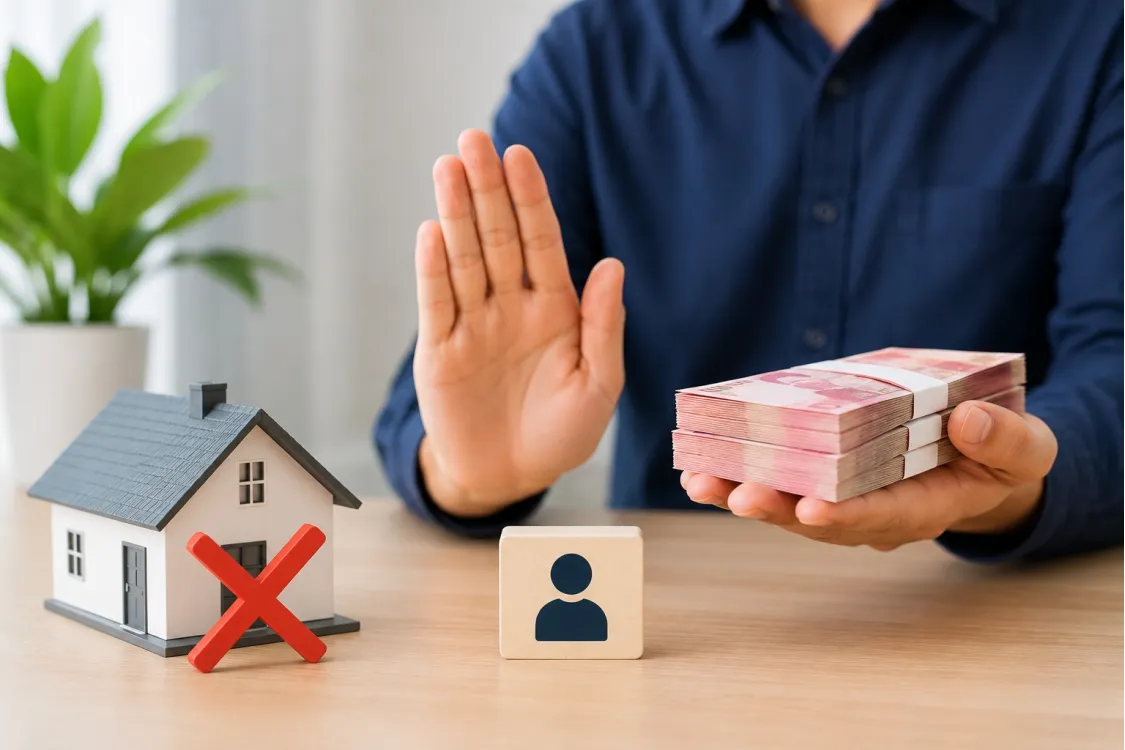
Kredit Tanpa Agunan atau KTA adalah jenis pinjaman yang tidak mensyaratkan jaminan berupa aset fisik. Artinya, calon peminjam tidak perlu menyerahkan BPKB kendaraan, sertifikat rumah, tanah, atau aset berharga lainnya sebagai agunan.
Walaupun disebut tanpa agunan, bukan berarti pinjaman ini diberikan tanpa penilaian. Pihak pemberi pinjaman tetap akan memeriksa data calon peminjam, seperti identitas, pekerjaan, penghasilan, riwayat kredit, dan kemampuan membayar angsuran.
KTA biasanya digunakan untuk berbagai kebutuhan, seperti biaya keluarga, pendidikan, renovasi ringan, kebutuhan mendesak, atau tambahan modal kecil. Karena prosesnya tidak menggunakan jaminan aset, KTA sering menjadi pilihan bagi karyawan atau masyarakat yang membutuhkan dana tunai dengan proses yang lebih sederhana.
Bagaimana Cara Kerja Kredit Tanpa Agunan?
Cara kerja Kredit Tanpa Agunan cukup mudah dipahami. Calon peminjam mengajukan pinjaman kepada lembaga keuangan atau koperasi, lalu menyerahkan data dan dokumen yang dibutuhkan.
Setelah itu, pihak pemberi pinjaman akan menilai apakah calon peminjam layak menerima pinjaman. Penilaian biasanya melihat beberapa hal, seperti status pekerjaan, jumlah penghasilan, riwayat pembayaran kredit, tanggungan bulanan, dan kemampuan membayar cicilan.
Jika pengajuan disetujui, calon peminjam akan menerima informasi mengenai jumlah pinjaman, tenor, besar angsuran, biaya, bunga, dan ketentuan lainnya. Dana kemudian dicairkan sesuai prosedur lembaga pemberi pinjaman.
Namun, jika hasil analisis belum memenuhi ketentuan, pengajuan bisa ditolak atau jumlah pinjaman yang disetujui lebih kecil dari pengajuan awal.
Perbedaan KTA dan Pinjaman dengan Agunan
Perbedaan utama antara KTA dan pinjaman dengan agunan terletak pada jaminannya.
Pada pinjaman dengan agunan, peminjam perlu menyerahkan aset sebagai jaminan. Contohnya BPKB motor, BPKB mobil, sertifikat tanah, atau aset berharga lainnya. Jika peminjam tidak membayar kewajiban sesuai perjanjian, aset tersebut dapat diproses sesuai ketentuan yang berlaku.
Sementara itu, KTA tidak menggunakan jaminan aset fisik. Karena tidak ada agunan, pihak pemberi pinjaman akan lebih fokus menilai kemampuan bayar dan riwayat keuangan calon peminjam.
KTA memang lebih praktis bagi orang yang tidak ingin menjaminkan aset. Namun, calon peminjam tetap perlu memperhatikan bunga, biaya, tenor, dan besar angsuran sebelum mengambil pinjaman.
Kelebihan Kredit Tanpa Agunan
Kredit Tanpa Agunan memiliki beberapa kelebihan yang membuatnya banyak dicari.
1. Tidak Perlu Menjaminkan Aset
Kelebihan utama KTA adalah calon peminjam tidak perlu menyerahkan aset seperti BPKB kendaraan atau sertifikat rumah. Hal ini membantu orang yang membutuhkan dana, tetapi tidak memiliki aset yang bisa dijaminkan.
2. Proses Lebih Sederhana
Karena tidak ada proses penilaian aset, pengajuan KTA biasanya terasa lebih sederhana. Calon peminjam cukup menyiapkan dokumen identitas, bukti penghasilan, data pekerjaan, dan dokumen pendukung lain sesuai ketentuan.
3. Bisa Digunakan untuk Berbagai Kebutuhan
Dana dari KTA umumnya dapat digunakan untuk berbagai kebutuhan. Misalnya biaya pendidikan, perbaikan rumah, kebutuhan keluarga, tambahan modal kecil, atau kebutuhan mendesak lainnya.
4. Cocok untuk Karyawan Berpenghasilan Tetap
KTA sering lebih mudah dianalisis jika calon peminjam memiliki pekerjaan aktif dan penghasilan rutin. Penghasilan bulanan yang jelas membantu pihak pemberi pinjaman menilai kemampuan membayar angsuran.
Hal yang Perlu Diperhatikan Sebelum Mengajukan KTA
Walaupun terlihat praktis, KTA tetap harus diajukan dengan hati-hati. Jangan hanya melihat jumlah dana yang bisa dicairkan. Calon peminjam juga harus memperhatikan besar angsuran, tenor, biaya, bunga, dan kemampuan membayar.
Sebelum mengajukan KTA, pastikan Anda benar-benar memahami tujuan pinjaman. Hindari mengambil pinjaman untuk kebutuhan konsumtif yang tidak mendesak, terutama jika penghasilan bulanan sudah terbebani cicilan lain.
Pastikan juga semua ketentuan tertulis jelas dalam perjanjian. Jangan menandatangani dokumen jika masih ada bagian yang belum dipahami.
Faktor yang Mempengaruhi Persetujuan KTA
Setiap lembaga memiliki aturan berbeda dalam menilai pengajuan KTA. Namun, secara umum ada beberapa faktor yang sering diperhatikan.
Status Pekerjaan
Calon peminjam yang masih aktif bekerja biasanya lebih mudah diverifikasi. Status pekerjaan yang jelas membantu pihak pemberi pinjaman menilai sumber penghasilan.
Penghasilan Bulanan
Penghasilan menjadi faktor penting karena berhubungan langsung dengan kemampuan membayar angsuran. Semakin jelas data penghasilan, semakin mudah proses analisis dilakukan.
Riwayat Kredit
Riwayat kredit juga dapat memengaruhi pengajuan. Jika calon peminjam pernah memiliki tunggakan atau pembayaran tidak lancar, hal tersebut bisa menjadi pertimbangan dalam proses analisis.
Kelengkapan Dokumen
Dokumen yang lengkap dan sesuai data akan membantu proses pengajuan berjalan lebih lancar. Sebaliknya, dokumen yang tidak jelas atau tidak lengkap dapat memperlambat proses verifikasi.
Contoh KTA untuk Karyawan di Bali
Di Bali, salah satu pilihan yang banyak dicari adalah KTA Koperasi Mapan. Program ini ditujukan untuk karyawan yang membutuhkan dana tanpa jaminan BPKB atau sertifikat.
Baca juga: Kredit Tanpa Agunan Koperasi Mapan Bali: Syarat, Plafon, Tenor, dan Cara Pengajuan
KTA Koperasi Mapan dapat menjadi pilihan bagi karyawan aktif yang memiliki penghasilan tetap dan memenuhi ketentuan pengajuan. Dalam prosesnya, calon peminjam tetap harus mengikuti verifikasi, melengkapi dokumen, dan memahami perjanjian pinjaman sebelum dana dicairkan.
Selain Koperasi Mapan, calon peminjam juga dapat membandingkan dengan koperasi lain atau lembaga keuangan yang memiliki layanan pinjaman untuk karyawan. Hal terpenting adalah memahami angsuran, tenor, biaya, dan kewajiban sebelum mengajukan pinjaman.
Tips Aman Mengajukan Kredit Tanpa Agunan
Sebelum mengajukan KTA, ada beberapa tips sederhana yang bisa diperhatikan.
Pertama, hitung kemampuan membayar. Pastikan angsuran tidak mengganggu kebutuhan utama seperti makan, transportasi, biaya sekolah, cicilan lain, dan dana darurat.
Kedua, pilih lembaga yang jelas. Pastikan lembaga memiliki kantor, kontak resmi, dan informasi layanan yang bisa diverifikasi.
Ketiga, baca perjanjian dengan teliti. Perhatikan jumlah pinjaman, dana yang diterima, tenor, angsuran, bunga, biaya, dan denda keterlambatan.
Keempat, jangan memberikan data sensitif sembarangan. Hindari memberikan password, PIN, OTP, atau akses akun pribadi kepada pihak lain.
Kelima, gunakan pinjaman untuk kebutuhan yang terencana. KTA sebaiknya membantu kondisi keuangan, bukan menambah beban yang sulit dibayar.
Kesimpulan
Kredit Tanpa Agunan adalah pinjaman tanpa jaminan aset fisik seperti BPKB, sertifikat rumah, atau tanah. Jenis pinjaman ini bisa menjadi solusi bagi orang yang membutuhkan dana, tetapi tidak ingin atau tidak memiliki aset untuk dijaminkan.
Meski begitu, KTA tetap membutuhkan proses verifikasi. Pihak pemberi pinjaman akan menilai pekerjaan, penghasilan, riwayat kredit, kelengkapan dokumen, dan kemampuan membayar angsuran.
Sebelum mengajukan KTA, pastikan Anda memahami tujuan pinjaman, besar angsuran, tenor, biaya, serta seluruh isi perjanjian. Gunakan pinjaman secara bijak agar tidak mengganggu kondisi keuangan bulanan.
Catatan: Informasi ini bersifat edukasi. Persetujuan pinjaman, jumlah plafon, tenor, dan pencairan tetap mengikuti hasil analisis serta ketentuan masing-masing lembaga pemberi pinjaman.
Referensi
- Badan Pemeriksa Keuangan Republik Indonesia. 1998. Undang-Undang Nomor 10 Tahun 1998 tentang Perubahan atas Undang-Undang Nomor 7 Tahun 1992 tentang Perbankan. Diakses pada 30 Mei 2026.
- Otoritas Jasa Keuangan. Tanpa tahun. Sistem Layanan Informasi Keuangan atau SLIK. Diakses pada 30 Mei 2026.
- Koperasi MAPAN. 2026. Kredit Tanpa Agunan atau KTA. Diakses pada 30 Mei 2026.
- DBS Indonesia. 2022. Kredit Tanpa Agunan: Pengertian, Jenis, Tujuan dan Syaratnya. Diakses pada 30 Mei 2026.
- CIMB Niaga. Tanpa tahun. Pilihlah Jenis Kredit Tanpa Agunan Sesuai Kebutuhan. Diakses pada 30 Mei 2026.