
Sudah melunasi pinjaman online, lalu ingin menghapus aplikasi dari HP?
Keinginan seperti ini wajar. Banyak orang merasa tidak nyaman jika aplikasi pinjol masih terpasang di HP, apalagi jika sebelumnya pernah memberi izin akses kamera, lokasi, mikrofon, file, atau data lain. Ada juga yang khawatir data pribadi masih tersimpan, nomor kontak disalahgunakan, atau tiba-tiba muncul penawaran pinjaman baru.
Namun, setelah pinjol lunas, jangan buru-buru hanya menekan tombol uninstall.
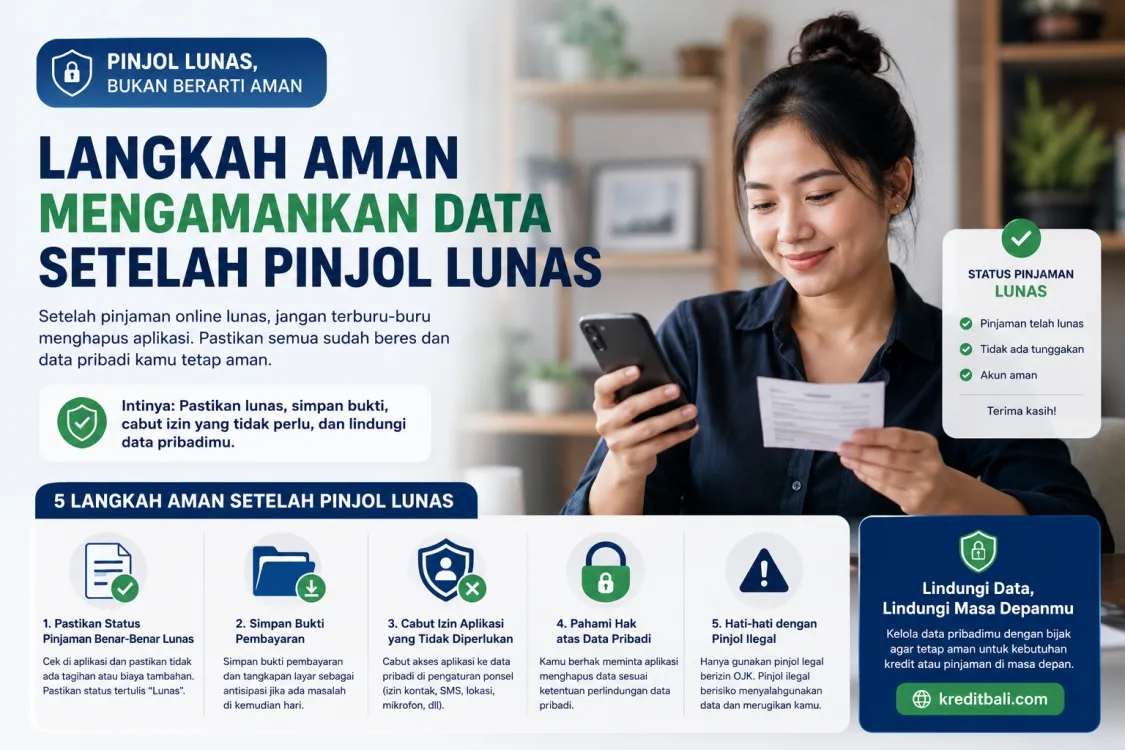
Langkah yang lebih aman adalah memastikan dulu bahwa pinjaman benar-benar selesai, bukti pelunasan sudah disimpan, akun sudah diamankan, izin aplikasi sudah dicabut, dan jika perlu, ajukan permintaan terkait pemrosesan data pribadi melalui kanal resmi.
Yang perlu dipahami: menghapus aplikasi dari HP tidak selalu sama dengan menghapus data di perusahaan pinjol. Uninstall hanya menghapus aplikasi dari perangkat. Sementara data transaksi, data akun, dan dokumen pinjaman bisa saja tetap disimpan oleh penyelenggara sesuai ketentuan yang berlaku.
Karena itu, istilah yang lebih tepat bukan “menghapus semua data pinjol”, tetapi mengamankan data setelah pinjol lunas.
Pastikan Pinjaman Benar-Benar Lunas
Sebelum menghapus aplikasi, pastikan status pinjaman sudah benar-benar lunas. Jangan hanya merasa lunas karena sudah membayar tagihan terakhir.
Cek kembali beberapa hal berikut:
- apakah tagihan pokok sudah selesai;
- apakah masih ada bunga berjalan;
- apakah ada denda keterlambatan;
- apakah ada biaya administrasi;
- apakah status di aplikasi sudah berubah menjadi lunas;
- apakah ada pinjaman aktif lain di aplikasi yang sama;
- apakah ada cicilan atau pembayaran yang masih menunggu verifikasi.
Kadang masalah muncul karena pengguna langsung menghapus aplikasi setelah membayar, padahal pembayaran belum terverifikasi. Akibatnya, saat muncul masalah, bukti dan riwayat transaksi sulit dicari kembali.
Jika status belum jelas, hubungi layanan pelanggan resmi sebelum menghapus aplikasi.
Simpan Bukti Pelunasan
Langkah paling penting setelah pinjol lunas adalah menyimpan bukti.
Bukti yang perlu disimpan antara lain:
- bukti transfer;
- struk pembayaran;
- tangkapan layar status lunas di aplikasi;
- email konfirmasi pelunasan;
- nomor kontrak atau nomor pinjaman;
- riwayat pembayaran;
- rincian tagihan terakhir;
- surat keterangan lunas jika tersedia;
- percakapan resmi dengan customer service;
- nomor tiket pengaduan jika pernah menghubungi layanan pelanggan.
Simpan bukti dalam dua bentuk: di HP dan di penyimpanan cadangan seperti Google Drive, email, flashdisk, atau folder khusus di laptop.
Jangan hanya menyimpan bukti di dalam aplikasi. Jika aplikasi dihapus atau akun tidak bisa dibuka, bukti tersebut bisa sulit diakses.
Minta Bukti Lunas Jika Tersedia
Tidak semua penyelenggara pinjaman daring menyediakan Surat Keterangan Lunas. Namun, jika tersedia, sebaiknya minta atau unduh dokumen tersebut.
Bukti lunas berguna jika suatu hari:
- ada tagihan yang muncul lagi;
- status pinjaman belum sesuai;
- data masih muncul saat cek iDeb SLIK;
- bank meminta penjelasan saat pengajuan kredit;
- ada kesalahan pencatatan;
- akun Anda dipakai pihak lain;
- terjadi sengketa atau pengaduan.
Jika tidak ada Surat Keterangan Lunas, minimal simpan bukti pembayaran terakhir dan tangkapan layar status pinjaman yang menunjukkan lunas.
Jangan Langsung Hapus Aplikasi Sebelum Mengecek Data Penting
Sebelum uninstall aplikasi pinjol, buka kembali akun Anda dan cek beberapa bagian penting.
1. Cek riwayat pinjaman
Pastikan tidak ada pinjaman lain yang masih aktif. Kadang seseorang memiliki lebih dari satu fasilitas di aplikasi yang sama.
2. Cek data profil
Periksa apakah nomor HP, email, rekening, dan data pribadi lain masih sesuai. Jika ada data yang tidak Anda kenali, segera lakukan pengamanan akun.
3. Cek menu dokumen
Beberapa aplikasi menyediakan dokumen kontrak, ringkasan pinjaman, atau bukti pembayaran. Unduh dokumen yang penting sebelum aplikasi dihapus.
4. Cek notifikasi dan email
Pastikan tidak ada notifikasi tagihan tertunda, penawaran otomatis, atau informasi perubahan akun yang mencurigakan.
5. Cek apakah ada fitur tutup akun
Jika aplikasi menyediakan fitur penutupan akun, baca syaratnya dengan hati-hati. Jangan asal menutup akun sebelum bukti transaksi disimpan.
Cabut Izin Aplikasi di HP
Setelah bukti aman dan status pinjaman sudah jelas, cabut izin aplikasi yang tidak diperlukan.
Pada Android, biasanya bisa dilakukan melalui:
Pengaturan > Aplikasi > Pilih nama aplikasi > Izin aplikasi
Cabut izin seperti:
- kamera;
- lokasi;
- mikrofon;
- penyimpanan;
- kontak jika muncul;
- telepon;
- SMS;
- notifikasi;
- izin berjalan di latar belakang.
Untuk pinjol legal, akses data seharusnya mengikuti ketentuan yang berlaku. Jika sebuah aplikasi meminta akses yang terlalu luas, misalnya kontak, galeri, SMS, atau file yang tidak relevan, pengguna perlu lebih waspada.
Khusus aplikasi yang mencurigakan atau tidak resmi, mencabut izin aplikasi sangat penting agar akses ke perangkat lebih terbatas.
Hapus Cache dan Data Aplikasi
Setelah izin dicabut, Anda dapat menghapus cache dan data aplikasi dari perangkat.
Langkah umum di Android:
Pengaturan > Aplikasi > Pilih aplikasi > Penyimpanan > Hapus Cache / Hapus Data
Hapus cache berguna untuk membersihkan file sementara. Hapus data aplikasi dapat mengeluarkan akun dari perangkat dan menghapus data lokal aplikasi di HP.
Namun, sekali lagi, menghapus data aplikasi di HP tidak otomatis menghapus data yang tersimpan di server perusahaan. Data pinjaman, perjanjian, dan transaksi keuangan dapat tetap disimpan sesuai ketentuan yang berlaku.
Karena itu, jangan menganggap “hapus data aplikasi” sebagai bukti bahwa semua jejak pinjaman hilang.
Uninstall Aplikasi Setelah Semua Bukti Aman
Jika pinjaman sudah lunas, bukti sudah disimpan, izin sudah dicabut, dan tidak ada kebutuhan lagi untuk menggunakan aplikasi, Anda dapat menghapus aplikasi dari HP.
Namun, setelah uninstall, tetap pantau:
- SMS;
- email;
- WhatsApp;
- notifikasi bank;
- iDeb SLIK jika diperlukan;
- mutasi rekening.
Jika setelah aplikasi dihapus masih muncul tagihan, jangan langsung panik. Cocokkan dengan bukti lunas yang sudah Anda simpan. Jika tagihan tidak sesuai, hubungi kanal resmi penyelenggara.
Ajukan Permintaan Penutupan Akun Jika Diperlukan
Beberapa pengguna tidak cukup hanya menghapus aplikasi. Mereka ingin akunnya ditutup agar tidak terus menerima penawaran pinjaman.
Jika aplikasi menyediakan kanal penutupan akun, ajukan permintaan secara tertulis. Gunakan email atau fitur bantuan resmi agar ada bukti.
Contoh kalimat:
“Saya telah melunasi seluruh kewajiban pinjaman pada akun saya. Mohon dilakukan penutupan akun atau penghentian layanan aktif atas akun tersebut. Saya juga memohon informasi mengenai data pribadi saya yang masih disimpan dan dasar penyimpanannya sesuai ketentuan yang berlaku.”
Simpan balasan dari perusahaan. Jika mereka menyatakan akun sudah ditutup, arsipkan bukti tersebut.
Ajukan Permintaan Terkait Data Pribadi
Berdasarkan prinsip pelindungan data pribadi, pengguna dapat meminta informasi mengenai pemrosesan data pribadinya. Dalam kondisi tertentu, pengguna juga dapat meminta perbaikan data, pembatasan pemrosesan, penarikan persetujuan, atau penghapusan data sesuai ketentuan yang berlaku.
Namun, penting dipahami: permintaan penghapusan data tidak selalu berarti semua data langsung hilang. Perusahaan jasa keuangan bisa saja tetap diwajibkan menyimpan data tertentu karena alasan hukum, audit, pelaporan, penyelesaian sengketa, atau kewajiban administrasi.
Jadi, permintaan yang lebih realistis adalah:
- meminta informasi data apa saja yang masih disimpan;
- meminta tujuan penyimpanan data;
- meminta koreksi jika ada data salah;
- meminta penghentian penggunaan data untuk promosi;
- menarik persetujuan untuk penawaran pemasaran;
- meminta pembatasan pemrosesan yang tidak lagi diperlukan;
- meminta penghapusan data yang tidak lagi relevan sesuai ketentuan.
Gunakan bahasa yang jelas dan tertulis.
Contoh kalimat:
“Saya telah melunasi seluruh pinjaman dan tidak lagi menggunakan layanan. Saya memohon informasi mengenai data pribadi saya yang masih diproses, tujuan pemrosesan, serta dasar penyimpanannya. Saya juga meminta agar data saya tidak digunakan lagi untuk penawaran promosi, dan jika dimungkinkan sesuai ketentuan yang berlaku, mohon dilakukan pembatasan atau penghapusan data yang tidak lagi diperlukan.”
Bedakan Pinjol Legal dan Pinjol Ilegal
Langkah mengamankan data sangat bergantung pada jenis aplikasinya.
Jika aplikasinya legal dan berizin OJK, Anda bisa menggunakan kanal resmi perusahaan, pengaduan internal, dan kanal perlindungan konsumen OJK jika diperlukan.
Jika aplikasinya ilegal, risikonya lebih tinggi. Aplikasi ilegal bisa saja meminta akses berlebihan, menyalahgunakan data kontak, melakukan penagihan kasar, menyebarkan data, atau berganti nama aplikasi.
Untuk aplikasi yang mencurigakan, lakukan langkah tambahan:
- cabut semua izin aplikasi;
- hapus cache dan data;
- uninstall aplikasi;
- ganti password email dan akun penting;
- aktifkan verifikasi dua langkah;
- blokir nomor penagih yang mengancam setelah bukti disimpan;
- laporkan indikasi pinjol ilegal melalui kanal resmi;
- jangan kirim ulang KTP, selfie, OTP, PIN, atau data perbankan.
Jika terjadi ancaman, pemerasan, penyebaran data pribadi, atau pencemaran nama baik, simpan bukti dan pertimbangkan laporan kepada pihak berwenang.
Cek Apakah Data Pinjaman Masuk SLIK
Untuk pinjaman daring legal yang menjadi pelapor SLIK, data pinjaman dapat muncul dalam informasi debitur. Karena itu, setelah melunasi pinjol, terutama jika pernah terlambat, Anda dapat mengecek iDeb SLIK.
Tujuannya bukan untuk “menghapus riwayat”, tetapi memastikan data yang tercatat sesuai.
Perhatikan:
- apakah pinjaman masih aktif;
- apakah ada baki debet;
- apakah kualitas kredit sesuai;
- apakah status pelunasan sudah benar;
- apakah ada pinjaman yang tidak dikenali.
Jika pinjaman sudah lunas tetapi data belum sesuai, hubungi penyelenggara pinjaman dan minta pemeriksaan. Sertakan bukti pelunasan atau Surat Keterangan Lunas jika ada.
Jika ada pinjaman yang tidak pernah Anda ajukan, segera minta klarifikasi karena bisa berkaitan dengan penyalahgunaan identitas.
Hentikan Izin Promosi dan Penawaran Berulang
Setelah pinjol lunas, sebagian pengguna masih menerima SMS, WhatsApp, telepon, atau notifikasi penawaran pinjaman baru.
Jika tidak ingin menerima penawaran lagi, minta penghentian penggunaan data untuk promosi. Gunakan kalimat sederhana:
“Saya tidak bersedia menerima penawaran promosi pinjaman melalui SMS, telepon, WhatsApp, email, atau notifikasi aplikasi. Mohon data kontak saya tidak digunakan lagi untuk tujuan pemasaran.”
Jika penawaran tetap datang, simpan bukti dan ajukan pengaduan melalui kanal resmi perusahaan.
Jangan klik tautan penawaran yang mencurigakan. Banyak penipuan memakai pesan seolah-olah berasal dari aplikasi pinjaman resmi.
Amankan Nomor HP dan Email
Nomor HP dan email sering menjadi kunci akses akun keuangan digital. Setelah pinjol lunas, pastikan dua hal ini aman.
Langkah sederhana:
- ganti password email;
- aktifkan verifikasi dua langkah;
- cek perangkat yang login ke email;
- hapus perangkat yang tidak dikenal;
- jangan berikan OTP kepada siapa pun;
- jangan klik tautan mencurigakan;
- pastikan nomor HP tidak dipakai orang lain;
- hindari memakai password yang sama untuk banyak aplikasi.
Jika nomor HP pernah hilang atau sudah tidak aktif, segera perbarui data di layanan penting seperti bank, dompet digital, email, dan aplikasi keuangan.
Periksa Mutasi Rekening
Setelah pinjol lunas, cek mutasi rekening beberapa minggu berikutnya. Tujuannya untuk memastikan tidak ada transaksi yang mencurigakan.
Perhatikan:
- dana masuk yang tidak dikenal;
- autodebet yang tidak disadari;
- pembayaran berulang;
- transaksi kecil yang mencurigakan;
- pencairan pinjaman tanpa persetujuan.
Jika ada dana masuk dari pinjol yang tidak Anda ajukan, jangan langsung digunakan. Simpan bukti, hubungi pihak terkait, dan minta penjelasan resmi.
Tips Agar Data Lebih Aman Saat Menggunakan Pinjol
Jika suatu saat benar-benar perlu menggunakan pinjaman daring, lakukan dengan lebih hati-hati.
1. Gunakan hanya penyelenggara berizin
Cek daftar resmi OJK. Jangan hanya percaya iklan, logo, atau testimoni di media sosial.
2. Jangan menginstal aplikasi dari tautan acak
Unduh aplikasi dari sumber resmi. Hindari file APK yang dikirim melalui WhatsApp, Telegram, atau SMS.
3. Baca izin aplikasi
Jika aplikasi meminta akses yang tidak relevan, pertimbangkan kembali. Akses kontak, SMS, galeri, atau file pribadi sangat sensitif.
4. Jangan kirim KTP sembarangan
Jika perlu mengirim KTP, pastikan ke kanal resmi. Untuk dokumen salinan, gunakan watermark sesuai keperluan.
5. Simpan semua dokumen sejak awal
Jangan menunggu masalah muncul. Simpan kontrak, bukti pencairan, jadwal pembayaran, dan bukti pelunasan sejak awal.
6. Pinjam sesuai kemampuan bayar
Masalah data sering menjadi rumit ketika pembayaran mulai terlambat. Pinjam hanya jika benar-benar perlu dan sanggup membayar.
Kesalahan yang Harus Dihindari Setelah Pinjol Lunas
Ada beberapa kesalahan yang sering dilakukan pengguna.
1. Langsung uninstall aplikasi tanpa menyimpan bukti
Ini membuat Anda sulit membuktikan status lunas jika muncul tagihan ulang.
2. Mengira uninstall berarti data perusahaan ikut hilang
Uninstall hanya menghapus aplikasi dari HP. Data di server perusahaan tidak otomatis hilang.
3. Tidak mencabut izin aplikasi
Aplikasi yang masih terpasang bisa tetap memiliki izin tertentu di perangkat. Cabut izin yang tidak diperlukan.
4. Mengabaikan email dan SMS setelah lunas
Tetap pantau beberapa waktu. Bisa saja ada notifikasi penting atau kesalahan tagihan.
5. Mengirim data pribadi ke pihak tidak resmi
Jangan kirim KTP, selfie, OTP, PIN, atau password kepada penagih atau pihak yang tidak jelas.
6. Percaya jasa hapus data pinjol
Hindari pihak yang menjanjikan “hapus data pinjol”, “hapus SLIK”, atau “bersihkan BI Checking” secara instan. Jalur yang aman adalah melalui perusahaan resmi, pengaduan resmi, dan ketentuan hukum yang berlaku.
Apakah Data Pinjol Bisa Hilang dari SLIK?
Jika pinjaman dilaporkan ke SLIK, riwayatnya tidak bisa dihapus sembarangan hanya karena pengguna ingin menghilangkannya. Jika data itu benar, maka ia menjadi bagian dari riwayat kredit.
Namun, jika datanya salah, tidak sesuai, atau pinjaman tidak pernah diajukan, Anda dapat meminta pemeriksaan dan koreksi kepada lembaga pelapor.
Jadi, fokusnya bukan “menghilangkan semua jejak”, tetapi memastikan data yang tercatat benar.
Jika pinjaman sudah lunas, pastikan statusnya juga sudah sesuai. Jika masih terlihat aktif atau ada baki debet padahal sudah lunas, siapkan bukti dan minta pembaruan data.
Baca juga: Cara Mengajukan Sanggahan Jika Data SLIK OJK Salah
Kesimpulan
Setelah pinjol lunas, jangan hanya fokus menghapus aplikasi. Langkah yang lebih aman adalah memastikan pinjaman benar-benar selesai, menyimpan bukti pelunasan, mencabut izin aplikasi, menghapus cache dan data lokal, lalu uninstall aplikasi jika tidak digunakan lagi.
Jika ingin akun ditutup atau data tidak lagi digunakan untuk promosi, ajukan permintaan tertulis melalui kanal resmi. Namun, pahami bahwa data transaksi keuangan tertentu bisa tetap disimpan sesuai ketentuan yang berlaku.
Untuk pinjol legal, gunakan kanal resmi perusahaan dan OJK jika diperlukan. Untuk pinjol ilegal atau aplikasi mencurigakan, segera cabut izin, hapus aplikasi, amankan akun, simpan bukti, dan laporkan melalui jalur resmi jika terjadi ancaman atau penyalahgunaan data.
Yang paling penting, jangan memberikan data pribadi tambahan kepada pihak yang tidak jelas. Data pribadi seperti KTP, selfie, OTP, PIN, password, dan akses rekening harus dijaga dengan sangat hati-hati.
Referensi
- Otoritas Jasa Keuangan (OJK). “Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI).” Diakses pada 5 Juni 2026.
- Otoritas Jasa Keuangan (OJK). “Direktori Layanan Pendanaan Bersama Berbasis Teknologi Informasi 2 April 2026.” Diakses pada 5 Juni 2026.
- Otoritas Jasa Keuangan (OJK). “SEOJK Nomor 19/SEOJK.06/2025 tentang Penyelenggaraan Layanan Pendanaan Bersama Berbasis Teknologi Informasi.” Diakses pada 5 Juni 2026.
- Otoritas Jasa Keuangan (OJK). “Penyelenggaraan Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI).” Diakses pada 5 Juni 2026.
- Kementerian Komunikasi dan Digital Republik Indonesia. “Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi.” Diakses pada 5 Juni 2026.
- Otoritas Jasa Keuangan (OJK). “Satgas PASTI Hentikan 953 Entitas Pinjol Ilegal dan Penawaran Investasi Ilegal.” Diakses pada 5 Juni 2026.
- Otoritas Jasa Keuangan (OJK). “Layanan Pengaduan Konsumen di Sektor Jasa Keuangan.” Diakses pada 5 Juni 2026.
- Otoritas Jasa Keuangan (OJK). “Sistem Layanan Informasi Keuangan (SLIK).” Diakses pada 5 Juni 2026.