
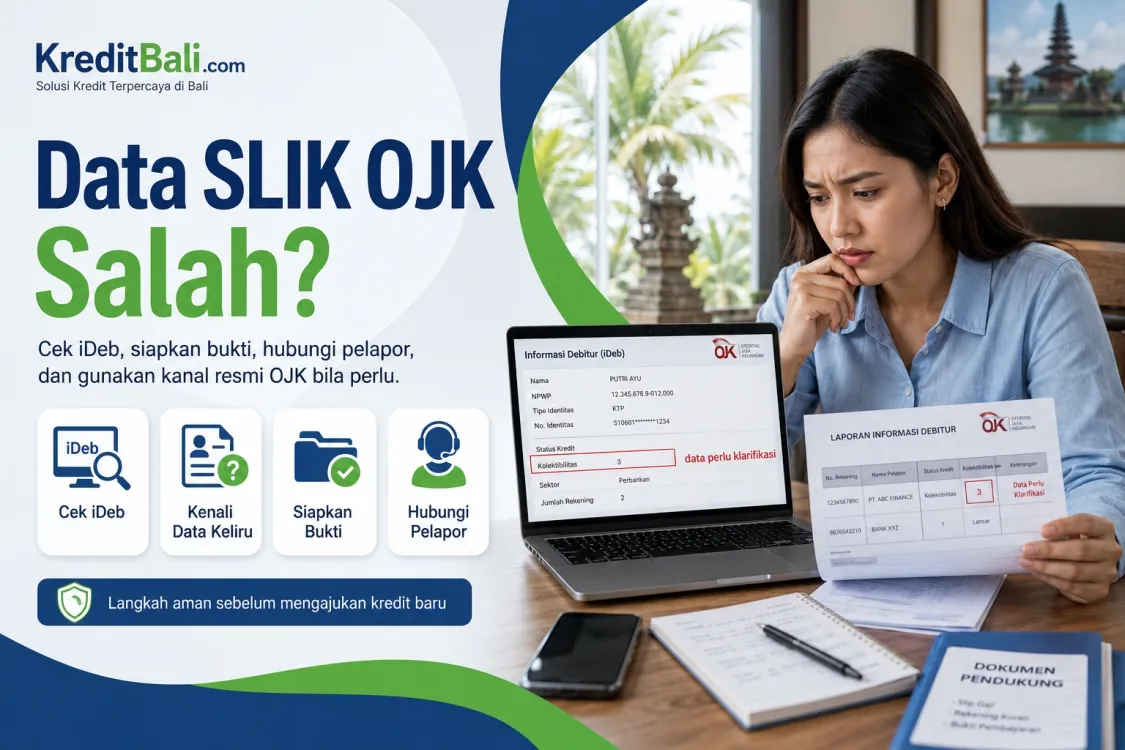
Pernah mengecek SLIK OJK lalu menemukan data yang terasa tidak sesuai?
Misalnya, pinjaman yang sudah lunas masih terlihat aktif. Ada sisa tunggakan padahal Anda merasa sudah membayar. Nama lembaga keuangan tidak dikenal. Atau ada fasilitas pinjaman yang Anda tidak pernah ajukan.
Jika mengalami hal seperti ini, jangan langsung panik. Data SLIK memang perlu dibaca dengan hati-hati. Tidak semua catatan yang terlihat kurang baik berarti salah. Namun, jika ada data yang tidak sesuai dengan kondisi sebenarnya, Anda berhak meminta klarifikasi dan mengajukan koreksi melalui jalur yang benar.
Yang penting, pahami dulu perbedaannya: riwayat kredit yang kurang baik tidak otomatis bisa dihapus, tetapi data yang keliru bisa diminta untuk diperiksa dan diperbaiki.
Apa Itu Data SLIK OJK?
SLIK adalah Sistem Layanan Informasi Keuangan yang dikelola oleh Otoritas Jasa Keuangan. Masyarakat biasanya mengenal hasilnya melalui istilah iDeb atau Informasi Debitur.
Di dalam iDeb SLIK, dapat terlihat informasi mengenai fasilitas kredit atau pembiayaan yang tercatat atas nama seseorang. Data ini bisa digunakan lembaga jasa keuangan sebagai salah satu bahan pertimbangan dalam proses pengajuan kredit.
Karena itu, data SLIK yang tidak sesuai bisa menimbulkan masalah. Misalnya, pengajuan KUR tertunda, permohonan kredit kendaraan ditolak, atau calon debitur diminta memberikan penjelasan tambahan oleh bank.
Namun, SLIK bukan daftar hitam. SLIK adalah informasi riwayat kredit. Jika datanya benar, riwayat tersebut menjadi bahan penilaian. Jika datanya salah, maka perlu diklarifikasi.
Baca juga: Utang Sudah Lunas, Kenapa SLIK OJK Masih Terlihat Bermasalah?
Contoh Data SLIK yang Perlu Disanggah
Tidak semua data yang tidak menyenangkan bisa disebut salah. Jika dulu memang pernah terlambat membayar, riwayat keterlambatan tersebut bisa tetap menjadi catatan. Tetapi ada beberapa kondisi yang layak diperiksa lebih lanjut.
1. Pinjaman sudah lunas tetapi masih tercatat aktif
Ini termasuk kasus yang cukup sering dikeluhkan. Debitur sudah melunasi pinjaman, tetapi pada hasil iDeb fasilitas tersebut masih terlihat aktif atau belum mencerminkan status terbaru.
Jika ini terjadi, siapkan bukti pelunasan dan minta lembaga keuangan pelapor memeriksa kembali data Anda.
2. Masih ada baki debet padahal pinjaman sudah selesai
Baki debet adalah sisa pokok pinjaman yang masih tercatat. Jika pinjaman sudah dilunasi tetapi masih ada baki debet, data tersebut perlu diklarifikasi.
Kemungkinan penyebabnya bisa karena pembaruan data belum berjalan, ada sisa biaya, atau ada kesalahan pencatatan.
3. Ada tunggakan yang tidak sesuai
Kadang debitur merasa sudah membayar cicilan, tetapi hasil iDeb masih menunjukkan tunggakan. Dalam kasus seperti ini, bukti pembayaran menjadi sangat penting.
Jangan hanya mengandalkan ingatan. Kumpulkan bukti transfer, kuitansi, mutasi rekening, atau riwayat transaksi dari aplikasi.
4. Ada pinjaman yang tidak dikenali
Jika muncul fasilitas pinjaman yang tidak pernah Anda ajukan, ini harus ditangani lebih serius. Bisa saja ada kesalahan data, tetapi bisa juga ada dugaan penyalahgunaan identitas.
Catat nama lembaga keuangan, nomor fasilitas jika tersedia, tanggal pembukaan, dan informasi lain yang muncul pada iDeb. Setelah itu, segera lakukan klarifikasi.
5. Data identitas tidak sesuai
Kesalahan pada nama, NIK, tempat tanggal lahir, alamat, atau data pokok lain juga perlu diperiksa. Data identitas yang tidak sesuai bisa menyebabkan kebingungan dalam pencatatan dan verifikasi.
6. Status kualitas kredit tidak sesuai dengan pembayaran
Jika Anda memiliki bukti bahwa pembayaran dilakukan tepat waktu, tetapi kualitas kredit tercatat lebih buruk dari seharusnya, data tersebut dapat diminta untuk diperiksa.
Tetap gunakan pendekatan berbasis bukti. Semakin rapi bukti yang disiapkan, semakin mudah proses klarifikasi.
Apa yang Tidak Bisa Disanggah?
Bagian ini penting agar pembaca tidak salah berharap.
Data SLIK tidak bisa disanggah hanya karena seseorang tidak suka melihat riwayatnya. Jika dulu memang pernah terlambat membayar, pernah menunggak, atau pernah macet, catatan tersebut bukan otomatis kesalahan.
Yang bisa diminta adalah pembaruan atau koreksi jika:
- pinjaman sudah lunas tetapi masih tercatat belum sesuai;
- ada data yang keliru;
- ada pinjaman yang tidak dikenali;
- jumlah tunggakan tidak sesuai;
- identitas salah;
- status fasilitas tidak sama dengan kondisi sebenarnya.
Jadi, tujuan sanggahan bukan untuk menghapus riwayat yang benar, melainkan memperbaiki data yang salah.
Langkah Pertama: Cek iDeb SLIK Sendiri
Sebelum mengajukan sanggahan, Anda perlu memiliki dasar yang jelas. Caranya adalah dengan mengecek iDeb SLIK.
Melalui iDeb, Anda bisa melihat data fasilitas kredit atau pembiayaan yang tercatat atas nama Anda. Dari sana, Anda dapat menilai bagian mana yang perlu diklarifikasi.
Saat membaca iDeb, perhatikan beberapa bagian penting:
- nama lembaga keuangan pelapor;
- jenis fasilitas kredit atau pembiayaan;
- nomor fasilitas atau nomor kontrak jika tersedia;
- plafon;
- baki debet;
- kualitas kredit;
- tanggal pembukaan;
- tanggal jatuh tempo;
- status fasilitas;
- keterangan pelunasan jika ada.
Jangan hanya melihat satu angka lalu langsung menyimpulkan. Baca keseluruhan data agar tidak salah memahami.
Siapkan Bukti Sebelum Mengajukan Sanggahan
Sanggahan yang kuat harus didukung dokumen. Tanpa bukti, lembaga keuangan akan lebih sulit menelusuri masalah.
Beberapa dokumen yang sebaiknya disiapkan antara lain:
- KTP;
- hasil iDeb SLIK;
- nomor kontrak atau nomor pinjaman;
- bukti pembayaran;
- bukti transfer;
- mutasi rekening;
- kuitansi pelunasan;
- Surat Keterangan Lunas atau SKL;
- tangkapan layar dari aplikasi pinjaman;
- email atau percakapan resmi dengan lembaga keuangan;
- surat perjanjian kredit jika masih ada;
- laporan polisi jika ada dugaan penyalahgunaan identitas.
Tidak semua dokumen harus ada. Tetapi semakin lengkap bukti yang Anda miliki, semakin baik.
Cara Mengajukan Sanggahan Data SLIK yang Salah
Berikut alur yang lebih aman dan rapi.
1. Tandai bagian data yang dianggap salah
Buka hasil iDeb SLIK, lalu catat bagian yang bermasalah. Jangan hanya berkata “SLIK saya salah”. Tulis dengan jelas data mana yang perlu diperiksa.
Contoh:
- pinjaman di lembaga A sudah lunas, tetapi masih tercatat aktif;
- baki debet masih muncul padahal sudah ada SKL;
- ada pinjaman dari lembaga B yang tidak pernah diajukan;
- kualitas kredit tidak sesuai dengan bukti pembayaran.
Dengan catatan yang jelas, proses komunikasi akan lebih mudah.
2. Hubungi lembaga keuangan pelapor
Langkah utama adalah menghubungi lembaga keuangan yang melaporkan data tersebut. Ini penting karena data SLIK berasal dari pelapor, seperti bank, perusahaan pembiayaan, koperasi tertentu, atau penyelenggara pinjaman daring legal yang menjadi pelapor.
Gunakan kanal resmi: kantor cabang, call center, email resmi, aplikasi resmi, atau layanan pelanggan yang tercantum di website lembaga tersebut.
Hindari menghubungi nomor pribadi yang tidak jelas atau pihak yang menawarkan jasa “membersihkan SLIK”.
3. Ajukan permintaan pemeriksaan data
Sampaikan masalah secara tertulis agar ada jejak komunikasi. Gunakan bahasa yang tenang dan jelas.
Contoh kalimat:
“Saya telah mengecek iDeb SLIK dan menemukan data fasilitas pinjaman atas nama saya yang menurut saya belum sesuai. Pinjaman tersebut sudah saya lunasi pada tanggal [tanggal], tetapi pada iDeb masih terlihat [jelaskan masalah]. Bersama ini saya lampirkan bukti pelunasan dan mohon dilakukan pemeriksaan serta koreksi data apabila ditemukan ketidaksesuaian.”
Jika masalahnya pinjaman tidak dikenal, kalimatnya bisa seperti ini:
“Saya menemukan fasilitas pinjaman pada iDeb SLIK yang tidak saya kenali dan tidak pernah saya ajukan. Mohon dilakukan pemeriksaan atas data tersebut. Saya juga meminta informasi mengenai dasar pencatatan fasilitas tersebut atas nama saya.”
4. Lampirkan bukti pendukung
Jangan hanya mengirim keluhan. Lampirkan dokumen pendukung sesuai kasus.
Jika pinjaman sudah lunas, lampirkan bukti pembayaran dan SKL. Jika pinjaman tidak dikenali, lampirkan identitas diri, hasil iDeb, dan jika perlu laporan pendukung lain.
Untuk keamanan, jangan mengirim data pribadi ke kontak yang tidak resmi.
5. Minta nomor tiket atau bukti laporan
Setelah menyampaikan sanggahan, mintalah nomor tiket, nomor pengaduan, atau bukti bahwa permintaan Anda sedang diproses.
Ini penting agar Anda bisa menindaklanjuti jika belum ada jawaban. Simpan semua bukti komunikasi, termasuk email, chat, atau tanda terima laporan.
6. Tunggu proses pemeriksaan
Lembaga keuangan perlu memeriksa data internal mereka. Proses ini bisa membutuhkan waktu karena mereka harus mencocokkan riwayat pembayaran, status kontrak, dan data pelaporan.
Jangan mengirim pengaduan berulang-ulang tanpa catatan yang jelas. Lebih baik lakukan tindak lanjut dengan menyebut nomor tiket atau tanggal laporan sebelumnya.
7. Cek kembali iDeb setelah ada tindak lanjut
Jika lembaga keuangan menyatakan data sudah diperbarui, cek kembali iDeb SLIK setelah proses pembaruan berjalan. Pastikan data yang sebelumnya bermasalah sudah sesuai.
Jika belum berubah, minta penjelasan tertulis dari lembaga keuangan mengenai status tindak lanjutnya.
Bagaimana Jika Lembaga Keuangan Tidak Merespons?
Jika Anda sudah menghubungi lembaga keuangan pelapor tetapi tidak mendapat respons yang jelas, Anda dapat menggunakan kanal resmi OJK untuk meminta informasi atau menyampaikan pengaduan.
Sebelum menghubungi OJK, siapkan dokumen berikut:
- KTP;
- hasil iDeb SLIK;
- bukti pelunasan;
- SKL jika ada;
- bukti komunikasi dengan lembaga keuangan;
- nomor tiket pengaduan dari lembaga keuangan;
- kronologi singkat masalah;
- dokumen pendukung lain.
Buat kronologi sederhana, misalnya:
- Tanggal mengecek iDeb.
- Data yang ditemukan tidak sesuai.
- Tanggal menghubungi lembaga keuangan.
- Tanggapan yang diterima.
- Bukti pelunasan atau bukti pendukung.
- Permintaan yang diajukan.
Kronologi yang rapi akan membantu proses pemeriksaan.
Contoh Format Kronologi Sanggahan SLIK
Berikut contoh sederhana:
Nama: [Nama Lengkap]
NIK: [Nomor KTP]
Nomor HP: [Nomor Aktif]
Lembaga Keuangan Pelapor: [Nama Lembaga]
Nomor Kontrak/Fasilitas: [Nomor Kontrak jika ada]
Kronologi:
Pada tanggal [tanggal], saya mengecek iDeb SLIK dan menemukan bahwa fasilitas pinjaman di [nama lembaga] masih tercatat [jelaskan masalah]. Padahal, berdasarkan bukti pelunasan dan Surat Keterangan Lunas tanggal [tanggal], kewajiban tersebut telah saya selesaikan.
Saya telah menghubungi [nama lembaga] pada tanggal [tanggal] melalui [kanal komunikasi] dengan nomor laporan [nomor tiket jika ada]. Namun sampai saat ini data masih belum sesuai / saya belum mendapat penjelasan yang memadai.
Saya memohon agar data tersebut diperiksa dan dilakukan koreksi apabila terbukti terdapat ketidaksesuaian.
Dokumen pendukung:
- hasil iDeb SLIK;
- KTP;
- bukti pembayaran;
- Surat Keterangan Lunas;
- bukti komunikasi dengan lembaga keuangan.
Jika Ada Dugaan Penyalahgunaan KTP untuk Pinjaman
Jika data yang muncul benar-benar tidak Anda kenali, masalahnya bisa lebih serius. Jangan hanya meminta koreksi SLIK, tetapi juga amankan identitas pribadi.
Langkah yang bisa dilakukan:
- minta detail fasilitas kepada lembaga keuangan yang tercatat;
- tanyakan dasar pembukaan pinjaman;
- minta salinan atau informasi dokumen pengajuan jika memungkinkan;
- simpan semua bukti komunikasi;
- blokir atau amankan akun yang berkaitan;
- pertimbangkan membuat laporan kepada pihak berwenang jika ada dugaan penyalahgunaan identitas;
- gunakan kanal pengaduan resmi jika lembaga terkait tidak memberi kejelasan.
Dalam kasus seperti ini, jangan mudah percaya pada pihak yang menawarkan bantuan cepat dengan meminta foto KTP, selfie, OTP, PIN, atau data pribadi lainnya.
Hindari Jasa “Hapus SLIK” atau “Pemutihan BI Checking”
Saat orang panik karena pengajuan kredit ditolak, biasanya muncul tawaran jasa seperti:
- bersihkan SLIK cepat;
- hapus BI Checking;
- pemutihan pinjol;
- hapus kolektibilitas;
- jamin kredit disetujui.
Tawaran seperti ini perlu diwaspadai. Data SLIK tidak bisa dihapus sembarangan. Jika datanya benar, maka yang perlu dilakukan adalah memperbaiki kondisi keuangan dan riwayat pembayaran ke depan. Jika datanya salah, jalurnya adalah koreksi melalui lembaga pelapor dan kanal resmi.
Jangan membayar pihak yang tidak jelas. Jangan pula memberikan data pribadi kepada orang yang mengaku bisa mengurus SLIK tanpa dasar resmi.
Baca juga: Cara Mengurus Surat Keterangan Lunas untuk Koreksi Data SLIK OJK
Apakah Setelah Data SLIK Dikoreksi Pengajuan Kredit Pasti Disetujui?
Belum tentu.
Data SLIK yang sudah benar memang membantu, tetapi keputusan kredit tetap bergantung pada penilaian lembaga keuangan. Bank atau pemberi pinjaman biasanya juga melihat penghasilan, pekerjaan, arus kas usaha, jaminan, jumlah pinjaman, tujuan penggunaan dana, dan kemampuan membayar.
Namun, data SLIK yang sesuai akan membuat proses analisis lebih jelas. Jika ada masalah lama tetapi sudah selesai, Anda juga bisa memberi penjelasan dengan bukti yang lebih kuat.
Bagi pelaku UMKM yang ingin mengajukan KUR, data administrasi yang rapi dapat membantu mengurangi hambatan. Pastikan pinjaman lama sudah jelas statusnya, dokumen usaha disiapkan, dan kemampuan membayar dihitung dengan realistis.
Kesimpulan
Data SLIK OJK yang salah sebaiknya tidak dibiarkan. Jika pinjaman sudah lunas tetapi masih terlihat aktif, ada sisa tunggakan yang tidak sesuai, atau muncul pinjaman yang tidak dikenali, segera lakukan klarifikasi.
Langkah yang aman adalah mengecek iDeb SLIK, menandai data yang bermasalah, mengumpulkan bukti pendukung, menghubungi lembaga keuangan pelapor, dan meminta koreksi jika memang terjadi kesalahan.
Jika lembaga keuangan tidak memberi respons yang memadai, Anda dapat menggunakan kanal resmi OJK untuk meminta informasi atau menyampaikan pengaduan. Hindari jasa yang menjanjikan penghapusan SLIK secara instan.
Ingat, tujuan sanggahan bukan menghapus riwayat yang benar, tetapi memastikan data yang tercatat sesuai dengan kondisi sebenarnya.
Referensi
- Otoritas Jasa Keuangan (OJK). “Sistem Layanan Informasi Keuangan (SLIK).” Diakses pada 5 Juni 2026.
- Otoritas Jasa Keuangan (OJK). “Tata Cara Permohonan Informasi Debitur SLIK Online pada Aplikasi iDebku.” Diakses pada 5 Juni 2026.
- Otoritas Jasa Keuangan (OJK). “Tata Cara Membaca Informasi Debitur SLIK.” Diakses pada 5 Juni 2026.
- Otoritas Jasa Keuangan (OJK). “POJK Nomor 11 Tahun 2024 tentang Pelaporan dan Permintaan Informasi Debitur melalui SLIK.” Diakses pada 5 Juni 2026.
- Otoritas Jasa Keuangan (OJK). “Aplikasi Portal Perlindungan Konsumen OJK – Kontak 157.” Diakses pada 5 Juni 2026.
- Otoritas Jasa Keuangan (OJK). “Jadwal Operasional Layanan Kontak 157.” Diakses pada 5 Juni 2026.