
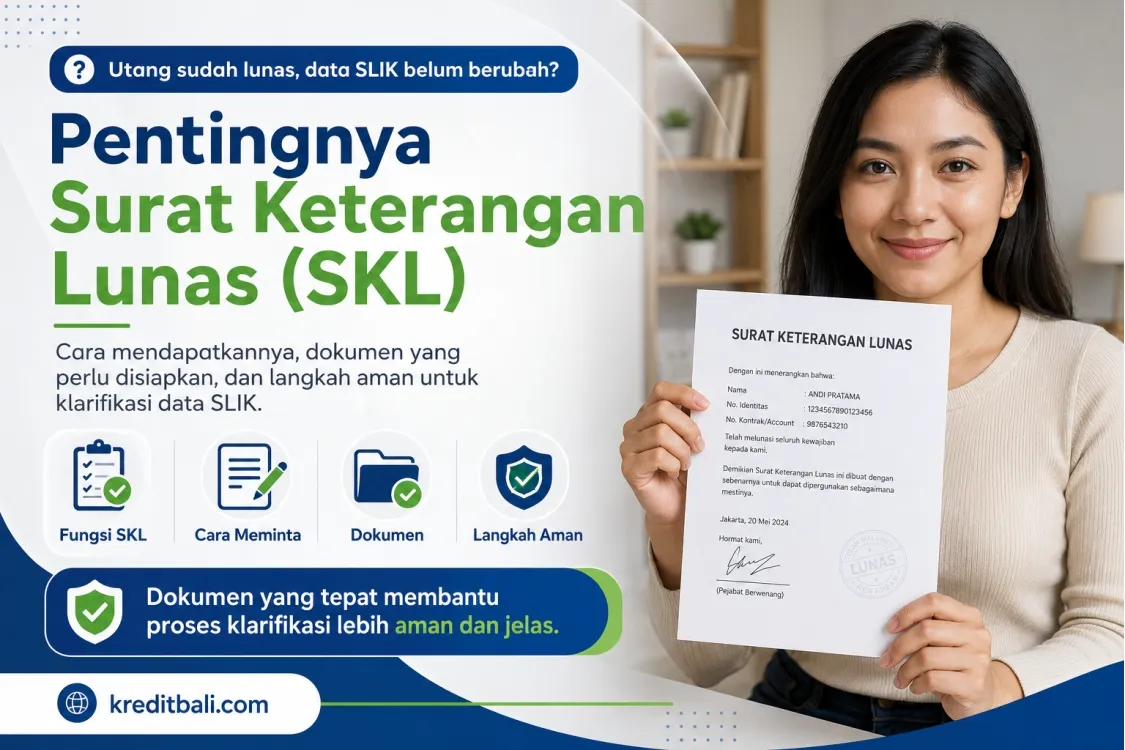
Sudah melunasi utang, tetapi masih khawatir data SLIK OJK belum berubah?
Situasi seperti ini cukup sering terjadi. Ada orang yang sudah membayar lunas cicilan motor, kredit bank, kartu kredit, pinjaman koperasi, atau pinjaman online legal, tetapi saat ingin mengajukan kredit baru masih diminta menunjukkan bukti pelunasan. Dalam kondisi seperti ini, salah satu dokumen yang penting disiapkan adalah Surat Keterangan Lunas atau biasa disingkat SKL.
Namun, banyak orang masih salah paham. SKL bukan dokumen untuk “menghapus SLIK” secara instan. SKL adalah bukti tertulis bahwa kewajiban pinjaman sudah diselesaikan kepada lembaga pemberi pinjaman. Dokumen ini dapat membantu proses klarifikasi jika data SLIK belum sesuai atau jika bank meminta bukti tambahan saat Anda mengajukan kredit baru.
Dengan kata lain, SKL bukan jalan pintas untuk membersihkan riwayat kredit, tetapi dokumen pendukung agar status pelunasan Anda lebih mudah dibuktikan.
Apa Itu Surat Keterangan Lunas?
Surat Keterangan Lunas adalah dokumen yang diterbitkan oleh lembaga keuangan setelah debitur menyelesaikan seluruh kewajiban pinjamannya. Lembaga yang dimaksud bisa berupa bank, perusahaan pembiayaan, koperasi, atau penyelenggara pinjaman daring legal yang memberikan fasilitas kredit atau pembiayaan.
Isi SKL biasanya menjelaskan bahwa debitur sudah melunasi pinjaman tertentu. Dalam beberapa kasus, dokumen ini juga memuat nomor kontrak, nomor perjanjian kredit, tanggal pelunasan, nama debitur, dan keterangan bahwa tidak ada kewajiban yang masih harus dibayar untuk fasilitas tersebut.
Bagi calon debitur, SKL berguna sebagai pegangan. Jika suatu hari muncul pertanyaan tentang riwayat pinjaman lama, Anda memiliki bukti tertulis bahwa kewajiban tersebut sudah selesai.
Baca juga: Utang Sudah Lunas, Kenapa SLIK OJK Masih Terlihat Bermasalah?
Apakah SKL Bisa Membersihkan SLIK OJK?
Ini bagian yang perlu dipahami dengan hati-hati.
SKL tidak otomatis menghapus seluruh riwayat kredit di SLIK OJK. Riwayat kredit tetap dapat menjadi bagian dari informasi debitur. Jika dulu pernah ada keterlambatan pembayaran, catatan historis tersebut mungkin tetap terlihat sebagai bagian dari riwayat fasilitas kredit.
Namun, SKL dapat membantu memastikan bahwa status terakhir pinjaman sudah benar, misalnya dari sebelumnya masih aktif atau menunggak menjadi sudah lunas atau selesai. Jika data di SLIK belum sesuai dengan kondisi sebenarnya, SKL bisa digunakan sebagai bukti saat meminta klarifikasi kepada lembaga keuangan pelapor.
Jadi, fungsi SKL bukan untuk menghilangkan masa lalu, tetapi untuk membuktikan bahwa kewajiban sudah diselesaikan.
Kapan Perlu Mengurus Surat Keterangan Lunas?
Tidak semua orang langsung membutuhkan SKL, tetapi dokumen ini sangat disarankan dalam beberapa kondisi berikut.
1. Setelah melunasi pinjaman yang pernah menunggak
Jika pinjaman Anda pernah terlambat, macet, atau masuk kolektibilitas kurang baik, SKL sebaiknya diminta setelah pelunasan. Dokumen ini bisa menjadi bukti bahwa tunggakan sudah diselesaikan.
2. Saat ingin mengajukan kredit baru
Ketika mengajukan KUR, kredit kendaraan, kredit koperasi, KTA, atau pembiayaan lain, bank bisa saja meminta penjelasan jika melihat riwayat kredit lama. SKL dapat membantu memperkuat penjelasan bahwa kewajiban lama sudah selesai.
3. Jika data SLIK belum sesuai setelah pelunasan
Misalnya, Anda sudah melunasi pinjaman tetapi hasil iDeb masih menunjukkan fasilitas aktif atau masih ada kewajiban. Dalam kondisi seperti ini, SKL bisa digunakan untuk meminta pembaruan atau koreksi data kepada lembaga keuangan terkait.
4. Jika ingin menutup hubungan administrasi dengan lembaga pinjaman
Setelah pinjaman lunas, lebih aman jika Anda tidak hanya menyimpan bukti transfer. SKL menjadi dokumen yang lebih rapi karena diterbitkan oleh lembaga pemberi pinjaman.
5. Jika pinjaman lama berasal dari beberapa lembaga
Bila Anda pernah punya beberapa pinjaman, misalnya kredit motor, pinjaman online legal, kartu kredit, dan pinjaman koperasi, SKL membantu merapikan arsip. Saat ada pertanyaan dari bank, Anda tidak perlu mencari-cari bukti lama satu per satu.
Siapa yang Menerbitkan SKL?
SKL diterbitkan oleh lembaga tempat Anda memiliki pinjaman, bukan oleh OJK.
Jika pinjaman berasal dari bank, maka SKL diminta ke bank tersebut. Jika berasal dari perusahaan pembiayaan, maka diminta ke perusahaan pembiayaan. Jika berasal dari pinjaman online legal, maka permintaan SKL diajukan ke penyelenggara pinjol tersebut melalui kanal resmi mereka.
OJK mengelola SLIK dan menyediakan layanan informasi debitur, tetapi OJK bukan pihak yang menerbitkan surat lunas untuk pinjaman Anda. Karena hubungan pinjaman terjadi antara debitur dan lembaga pemberi pinjaman, maka bukti pelunasan harus diminta kepada lembaga tersebut.
Dokumen yang Perlu Disiapkan untuk Mengurus SKL
Setiap lembaga keuangan bisa memiliki prosedur yang berbeda. Namun, umumnya Anda perlu menyiapkan beberapa dokumen berikut:
- KTP atau identitas diri;
- nomor kontrak atau nomor perjanjian kredit;
- bukti pembayaran terakhir;
- bukti pelunasan;
- nomor rekening atau nomor pelanggan jika ada;
- nomor HP dan email aktif;
- surat kuasa jika pengurusan diwakilkan;
- dokumen tambahan jika diminta oleh lembaga keuangan.
Untuk pinjaman lama, nomor kontrak sangat membantu. Jika Anda tidak menyimpan nomor kontrak, coba cari melalui email, aplikasi, bukti transfer, kuitansi, pesan tagihan, atau dokumen perjanjian awal.
Cara Mengurus Surat Keterangan Lunas
Berikut alur sederhana yang bisa dilakukan.
1. Pastikan pinjaman benar-benar lunas
Sebelum meminta SKL, pastikan tidak ada sisa kewajiban. Jangan hanya melihat pokok pinjaman. Tanyakan juga apakah masih ada bunga berjalan, denda, biaya administrasi, biaya penutupan, atau kewajiban kecil lain.
Jika masih ada kekurangan, selesaikan terlebih dahulu agar permohonan SKL tidak tertunda.
2. Hubungi kanal resmi lembaga keuangan
Gunakan kanal resmi seperti kantor cabang, call center, email resmi, aplikasi resmi, atau layanan pelanggan yang tercantum di website lembaga tersebut. Hindari mengurus melalui nomor pribadi yang tidak jelas.
Untuk pinjaman online, gunakan aplikasi resmi atau kontak resmi yang terdaftar. Jangan memberikan data pribadi kepada pihak yang mengaku bisa “membersihkan SLIK” dengan cepat.
3. Minta konfirmasi status pinjaman
Sebelum meminta SKL, tanyakan status fasilitas pinjaman Anda. Gunakan kalimat yang jelas, misalnya:
“Saya ingin memastikan apakah pinjaman dengan nomor kontrak berikut sudah berstatus lunas dan tertutup secara administrasi.”
Hal ini penting karena ada perbedaan antara pembayaran sudah masuk dan fasilitas sudah benar-benar ditutup.
4. Ajukan permintaan Surat Keterangan Lunas
Setelah status dipastikan, ajukan permintaan SKL. Sampaikan bahwa dokumen tersebut diperlukan sebagai arsip pribadi dan bukti pendukung jika diperlukan untuk pengecekan SLIK atau pengajuan kredit baru.
Jika lembaga menyediakan formulir khusus, isi sesuai data yang benar. Jika pengajuan dilakukan melalui email, gunakan subjek yang jelas.
Contoh subjek email:
Permohonan Surat Keterangan Lunas – Nama Debitur – Nomor Kontrak
5. Simpan bukti komunikasi
Simpan semua bukti komunikasi, termasuk email, nomor tiket pengaduan, tangkapan layar percakapan, dan bukti bahwa Anda sudah mengajukan permintaan. Ini berguna jika prosesnya lambat atau jika Anda perlu melakukan tindak lanjut.
6. Periksa isi SKL setelah diterima
Setelah SKL diterima, jangan langsung disimpan tanpa dicek. Pastikan data di dalamnya benar, terutama:
- nama debitur;
- nomor identitas;
- nomor kontrak;
- nama lembaga keuangan;
- tanggal pelunasan;
- status lunas;
- tanda tangan atau pengesahan resmi;
- kop surat atau identitas lembaga jika tersedia.
Jika ada kesalahan penulisan nama, nomor kontrak, atau tanggal, segera minta perbaikan.
Contoh Kalimat Permohonan SKL
Berikut contoh sederhana yang bisa disesuaikan:
Yth. Customer Service [Nama Lembaga Keuangan],
Saya yang bertanda tangan di bawah ini:
Nama: [Nama Lengkap]
NIK: [Nomor KTP]
Nomor Kontrak/Pinjaman: [Nomor Kontrak]
Nomor HP: [Nomor HP Aktif]
Dengan ini mengajukan permohonan Surat Keterangan Lunas atas fasilitas pinjaman saya yang telah diselesaikan pada tanggal [tanggal pelunasan].
Surat tersebut saya perlukan sebagai arsip pribadi dan bukti pendukung apabila diperlukan dalam pengecekan data SLIK atau pengajuan kredit di kemudian hari.
Sebagai bahan verifikasi, saya lampirkan KTP dan bukti pelunasan.
Terima kasih.
Hormat saya,
[Nama Lengkap]
Baca juga: Cara Mengajukan Sanggahan Jika Data SLIK OJK Salah
Bagaimana Menggunakan SKL untuk Koreksi Data SLIK?
Jika setelah pelunasan data SLIK masih belum sesuai, jangan panik. Lakukan langkah secara bertahap.
1. Cek iDeb SLIK terlebih dahulu
Ajukan permohonan iDeb SLIK melalui layanan resmi OJK. Dari hasil iDeb, Anda bisa melihat informasi fasilitas kredit atau pembiayaan yang tercatat atas nama Anda.
Perhatikan nama lembaga pelapor, status fasilitas, baki debet, kualitas kredit, dan informasi lain yang relevan.
2. Cocokkan data iDeb dengan SKL
Bandingkan hasil iDeb dengan SKL yang Anda miliki. Jika SKL menyatakan pinjaman sudah lunas, tetapi iDeb masih menunjukkan status yang belum sesuai, catat bagian yang berbeda.
Misalnya:
- pinjaman masih terlihat aktif;
- masih ada baki debet;
- status belum diperbarui;
- tanggal pelunasan tidak sesuai;
- fasilitas kredit tidak dikenali.
3. Hubungi lembaga keuangan pelapor
Langkah pertama untuk koreksi data adalah menghubungi lembaga keuangan yang melaporkan data tersebut. Sertakan SKL dan bukti pelunasan. Minta mereka memeriksa dan memperbarui data apabila memang terdapat ketidaksesuaian.
Gunakan bahasa yang jelas dan tenang. Fokus pada data, bukan emosi.
Contoh kalimat:
“Berdasarkan hasil iDeb SLIK, fasilitas pinjaman saya masih tercatat belum sesuai. Padahal berdasarkan Surat Keterangan Lunas tertanggal [tanggal], kewajiban tersebut sudah saya selesaikan. Mohon dilakukan pemeriksaan dan pembaruan data apabila diperlukan.”
4. Minta nomor laporan atau bukti tindak lanjut
Setelah menghubungi lembaga keuangan, minta nomor tiket, nomor laporan, atau bukti bahwa permintaan Anda sedang diproses. Ini penting agar Anda bisa melakukan tindak lanjut jika belum ada perkembangan.
5. Hubungi OJK jika memerlukan bantuan informasi atau pengaduan
Jika Anda sudah menghubungi lembaga keuangan tetapi tidak mendapat kejelasan, Anda dapat menggunakan kanal resmi OJK untuk meminta informasi atau menyampaikan pengaduan sesuai prosedur yang berlaku.
Sebaiknya siapkan dokumen pendukung terlebih dahulu, seperti hasil iDeb, SKL, bukti pelunasan, bukti komunikasi dengan lembaga keuangan, dan identitas diri.
Kesalahan yang Sering Terjadi Saat Mengurus SKL
Ada beberapa kesalahan yang sebaiknya dihindari.
1. Menganggap bukti transfer sama dengan SKL
Bukti transfer penting, tetapi belum tentu cukup untuk menjelaskan bahwa seluruh kewajiban sudah selesai. Bukti transfer hanya menunjukkan pembayaran, sedangkan SKL menunjukkan status pelunasan menurut lembaga pemberi pinjaman.
2. Tidak mengecek sisa denda atau biaya
Kadang ada sisa kewajiban kecil yang membuat status belum benar-benar selesai. Karena itu, selalu minta rincian pelunasan.
3. Menghapus aplikasi pinjaman terlalu cepat
Jika pinjaman berasal dari aplikasi, jangan langsung menghapus aplikasi sebelum menyimpan bukti penting. Unduh bukti pembayaran, riwayat transaksi, nomor kontrak, dan dokumen pelunasan jika tersedia.
4. Mengurus melalui pihak tidak resmi
Hindari jasa yang menjanjikan “SLIK bersih cepat”, “BI Checking hilang”, atau “hapus data kredit” dengan biaya tertentu. Mengurus data kredit sebaiknya dilakukan melalui lembaga keuangan terkait dan kanal resmi OJK.
5. Tidak menyimpan arsip
Simpan SKL dalam bentuk fisik dan digital. Buat folder khusus untuk dokumen kredit, termasuk perjanjian, bukti pembayaran, bukti pelunasan, dan hasil iDeb.
Apakah Setelah Punya SKL Pengajuan Kredit Pasti Disetujui?
Tidak selalu.
SKL membantu membuktikan bahwa kewajiban lama sudah diselesaikan, tetapi keputusan kredit tetap berada pada lembaga keuangan yang menerima pengajuan. Mereka dapat mempertimbangkan banyak hal, seperti penghasilan, pekerjaan, arus kas usaha, jumlah pinjaman yang diajukan, jaminan, riwayat pembayaran, dan kemampuan membayar.
Namun, memiliki SKL tentu lebih baik daripada tidak memiliki bukti apa pun. Dokumen ini menunjukkan bahwa Anda serius merapikan kewajiban dan siap memberikan penjelasan jika diminta.
Untuk pelaku UMKM yang ingin mengajukan KUR atau pinjaman modal usaha, SKL dapat menjadi bagian dari persiapan administrasi. Apalagi jika sebelumnya pernah ada keterlambatan atau pinjaman yang sudah diselesaikan tetapi belum terlihat jelas di data SLIK.
Tips Menjaga Riwayat Kredit Setelah Lunas
Setelah pinjaman lunas dan SKL diterima, langkah berikutnya adalah menjaga riwayat pembayaran ke depan.
Beberapa tips sederhana:
- bayar cicilan tepat waktu;
- hindari mengambil pinjaman terlalu banyak sekaligus;
- sesuaikan jumlah pinjaman dengan kemampuan bayar;
- simpan semua bukti transaksi;
- cek iDeb SLIK secara berkala jika diperlukan;
- jangan meminjam hanya karena prosesnya mudah;
- bedakan kebutuhan produktif dan konsumtif.
Jika pernah punya riwayat kurang baik, bukan berarti selamanya tidak bisa mengajukan kredit. Yang penting adalah menyelesaikan kewajiban, memperbaiki kebiasaan pembayaran, dan menyiapkan dokumen dengan rapi.
Kesimpulan
Surat Keterangan Lunas adalah dokumen penting bagi debitur yang sudah menyelesaikan pinjaman. SKL tidak menghapus riwayat kredit secara instan, tetapi dapat menjadi bukti kuat bahwa kewajiban sudah dilunasi.
Jika data SLIK OJK belum sesuai setelah pelunasan, SKL bisa digunakan untuk meminta klarifikasi atau koreksi kepada lembaga keuangan pelapor. Langkah yang aman adalah memastikan pinjaman benar-benar lunas, meminta SKL dari lembaga pemberi pinjaman, mengecek iDeb SLIK, lalu menghubungi lembaga pelapor jika ada data yang tidak sesuai.
Hindari jasa yang menjanjikan penghapusan SLIK secara cepat. Jalur yang lebih aman adalah menggunakan bukti resmi, komunikasi tertulis, dan kanal pengaduan resmi jika diperlukan.
Dengan dokumen yang rapi, calon debitur akan lebih siap saat mengajukan kredit baru, termasuk KUR, kredit kendaraan, pinjaman koperasi, atau pembiayaan lain.
Referensi
- Otoritas Jasa Keuangan (OJK). “Sistem Layanan Informasi Keuangan (SLIK).” Diakses pada 5 Juni 2026.
- Otoritas Jasa Keuangan (OJK). “Tata Cara Permohonan Informasi Debitur SLIK Online pada Aplikasi iDebku.” Diakses pada 5 Juni 2026.
- Otoritas Jasa Keuangan (OJK). “Tata Cara Membaca Informasi Debitur SLIK.” Diakses pada 5 Juni 2026.
- Otoritas Jasa Keuangan (OJK). “POJK Nomor 11 Tahun 2024 tentang Pelaporan dan Permintaan Informasi Debitur melalui SLIK.” Diakses pada 5 Juni 2026.
- Otoritas Jasa Keuangan (OJK). “Layanan Pengaduan Konsumen di Sektor Jasa Keuangan.” Diakses pada 5 Juni 2026.
- Otoritas Jasa Keuangan (OJK). “Kontak Otoritas Jasa Keuangan.” Diakses pada 5 Juni 2026.